Zahlungsmethoden und FTD-Conversion: Die Kasse entscheidet mehr als der Bonus
Ein Affiliate optimiert die Seite und den Bonus und verliert den Spieler dann auf einem Einzahlungsbildschirm, den er nie gesehen hat. Pix, UPI, BLIK, iDEAL, Kartenablehnungen, Bonusausschlüsse bei Wallets und Krypto: wie die Methodenliste Ihre Registrierung-zu-FTD-Rate entscheidet, und die Zwanzig-Minuten-Prüfung, die es vor dem Bauen fängt.
Ihre Seite und Ihr Bonustext holen den Klick. Die Kasse entscheidet, ob daraus eine Ersteinzahlung wird, und in Märkten, die auf sofortigen lokalen Zahlungswegen laufen, verliert eine Brand ohne Pix, UPI, BLIK oder iDEAL Spieler, die ihre Banking-App bereits offen hatten. Prüfen Sie die Methodenliste selbst, in dem GEO, das Sie anvisieren, bevor Sie irgendetwas auf dem Angebot aufbauen.
Ein Spieler in São Paulo liest Ihre Review-Seite, mag das 100%-Match, klickt durch, registriert sich, öffnet die Kasse und sieht Visa, Mastercard, Skrill. Kein Pix. Er schließt den Tab.
Sie haben eine Registrierung bekommen. Einen FTD haben Sie nicht bekommen. Und im Report sieht das exakt aus wie schlechter Traffic.
Die Lücke zwischen Registrierung und FTD ist meist ein Zahlungsproblem
Affiliates stecken ihr Optimierungsbudget in die zwei Bildschirme, die sie sehen können: die eigene Seite und die Landingpage der Brand. Überschrift, Beleg, Buttonplatzierung, Ladezeit. Alles vernünftig. Alles oberhalb des Schritts, an dem Geld fließt oder eben nicht.
Die Kasse sitzt hinter der Login-Wand. Bei fast jeder Brand rendert sie erst nach der Registrierung, die Fläche, die Ihren CPA entscheidet, ist also die, die vor dem Bewerben niemand prüft.
Die Kosten haben eine bestimmte Form. Unter einem CPA-Deal zahlt Ihnen eine Registrierung, die nie einzahlt, nichts, während der Betreiber das Konto behält, den Kontakt und einen Spieler, den er monatelang retargeten kann. Machen Sie das in Volumen in einem Markt, den die Kasse nicht bedient, und Ihr Affiliate-Manager liest dieselben Zahlen und kommt zu einem anderen Schluss: Ihr Traffic ist schwach.
Andere Deal-Formen spüren es anders, und eine spürt es kaum. CPL und CPR zahlen auf die Registrierung selbst, eine hängende Kasse kostet Sie also den künftigen Wert des Spielers, aber nicht die Provision. RevShare und Hybrid nehmen den Schaden stattdessen über den NGR mit, denn Bonuskosten und Zahlungsabwicklung sind Standardabzüge und Stornierungen landen ebenfalls dort. Welches Modell Sie fahren entscheidet, ob eine schlechte Kasse ein Conversion-Problem oder ein Margenproblem ist.
Registrierungen und FTDs sind in Ihrer Statistik getrennte Ereignisse, mit angehängtem GEO, die Lücke dazwischen ist also etwas zum Anschauen statt zum Raten. Verhält sich derselbe Traffic im selben Land bei zwei Brands unterschiedlich, ist das Creative nicht der richtige Startpunkt.
Jeder Sprung ist eine Stelle, an der Sie den Spieler verlieren
Zeit bis zum FTD ist die Kennzahl, die fast niemand verfolgt, und die, die den größten Teil des Abfalls erklärt.
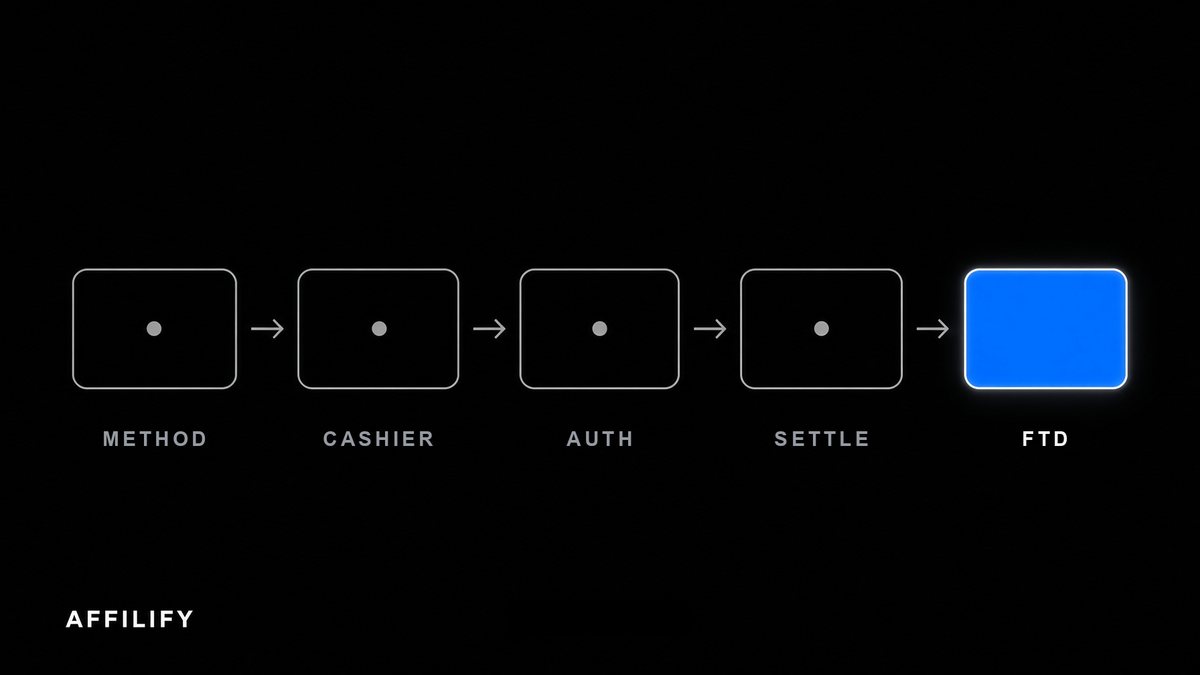
Zählen Sie die Schritte in einer guten Einzahlung. Methode wählen, Betrag tippen, in der Banking-App per Fingerabdruck bestätigen. Drei Handlungen, etwa acht Sekunden, und das Geld landet, während die Seite noch offen ist.
Jetzt die schlechte. Methode wählen, Kartennummer tippen, Ablaufdatum, Prüfziffer, absenden, auf eine Bankseite in einer anderen visuellen Sprache umgeleitet werden, auf eine SMS warten, in die Nachrichten-App wechseln, zu einer Sitzung zurückkommen, die vielleicht nicht mehr lebt, den Code einfügen, warten, auf einer Seite landen, die sagt, die Transaktion werde bearbeitet.
Derselbe Spieler, dieselbe Absicht, derselbe Bonus. Der zweite Ablauf leckt an jedem Sprung, am schlimmsten auf dem Handy, wo jede Umleitung und jeder App-Wechsel eine Gelegenheit ist, dass der Browser-Tab verschüttgeht und nie wiederkommt. Und der letzte Bildschirm ist mehrdeutig, der Spieler kann also nicht erkennen, ob es geklappt hat. Ein paar kommen zurück und schauen nach. Die meisten nicht.
Lokale Sofortzahlungswege, und warum sie die Messlatte neu setzen
Mehrere große Märkte sind von Karten auf sofortige Bank-zu-Bank-Wege umgestiegen: lokal, nahezu kostenlos, in Sekunden abgerechnet, ohne Kartennetz und ohne 3D Secure. Etliche Angebotsblätter haben das nicht mitbekommen.
Pix in Brasilien ist ein Zahlungsweg der Zentralbank. Ein QR-Code oder ein Schlüssel (eine Telefonnummer, eine E-Mail, eine Steuernummer), in der Banking-App gescannt, in Sekunden abgerechnet. Es ist weniger eine Zahlungsoption als die Art, wie Geld sich bewegt.
UPI in Indien funktioniert von App zu App gegen eine virtuelle Adresse, ohne Kartendaten. BLIK in Polen erzeugt einen sechsstelligen Code aus der Banking-App, gültig etwa zwei Minuten, bestätigt mit einem Tipp in derselben App. iDEAL in den Niederlanden ist eine Bankumleitung, die niederländische Nutzer seit Jahren durchlaufen.
Eine Kasse ohne den lokalen Zahlungsweg verlangt von diesen Spielern eine Gewohnheit, die sie nicht haben. Der Bonus repariert das nicht. Ein 200%-Match auf eine Einzahlung, die niemand bequem machen kann, ist eine Zahl auf einer Seite.
Eine Einschränkung, denn Zahlungsweg und Lizenz hängen zusammen. Das sind inländische Bankensysteme, ob eine Brand den lokalen Weg führt und ob sie dort echten Stand hat, ist also meist dieselbe Frage, zweimal gestellt. Alle vier haben sich zuletzt bewegt und nichts davon ist entschieden: Lizenzierung, steuerliche Behandlung und ob Echtgeldspiel überhaupt erlaubt ist, sind offene Fragen, und Casino und Sportwetten bekommen unter einer Flagge oft verschiedene Antworten. Prüfen Sie zuerst den aktuellen Stand und die Liste erlaubter Märkte der Brand.
Karten scheitern häufiger, als irgendjemand Ihnen sagt
Die Ablehnung ist nicht der Zahlungsdienstleister des Betreibers, der seinen Job schlecht macht. Es ist die kartenausgebende Bank, die Regeln auf eine Händlerkategorie anwendet, die sie als Hochrisiko einstuft.
Öffnen Sie dieselbe Kasse zweimal mit zwei verschiedenen Karten, und Sie sehen es. Ablehnungen sind hier auf eine Weise Routine, wie sie es im normalen E-Commerce nicht sind, und der Grund liegt oberhalb von allem, was die Brand ändern kann.
Mehreres stapelt sich:
- Die Händlerkategorie Glücksspiel ist markiert. Manche Banken blockieren sie komplett, und viele weitere bieten einen Glücksspiel-Schalter an, den eine frühere Version des Spielers eingeschaltet und vergessen hat.
- Manche Rechtsordnungen beschränken Karten für Glücksspiel per Gesetz. Die britische Aufsicht hat Kreditkarten für Glücksspiel 2020 verboten, und vergleichbare Regeln gibt es anderswo, prüfen Sie also Ihren Markt, statt in irgendeine Richtung zu vermuten.
- Grenzüberschreitend. Eine in einem Land ausgegebene Karte, ein in einem anderen registrierter Händler, erste Transaktion, ungewohnter Betrag.
- Starke Kundenauthentifizierung fügt einen 3D-Secure-Schritt hinzu, was ein Sicherheitsmerkmal ist und zugleich ein Sprung, und Sprünge kosten Sie Spieler, selbst wenn sie gelingen, denn die Umleitung hinaus und das Warten auf einen Code landen beide auf einem Telefon, wo der Tab eine Benachrichtigung vom Verschwinden entfernt ist.
Kaufmännisch zählt, was der Spieler sieht: eine generische Meldung, kein Grund, kein nächster Schritt. Er schließt daraus nicht, dass seine Bank eine Händlerkategorie blockiert. Er schließt daraus, dass die Seite kaputt ist, und geht. Und so produziert echter, gut ausgesteuerter Traffic eine schwache FTD-Zahl in einem Markt, in dem Karten am häufigsten scheitern.
Wallets und Gutscheine, und das Versprechen Ihrer Seite
Viele Spieler wollen keine Glücksspielzeile auf ihrem Kontoauszug, und zwei Produktkategorien existieren, um sie zu bedienen.
Skrill und Neteller sind das seit Langem etablierte Paar: schnell, vertraut, eine Schicht zwischen Bank und Brand. paysafecard folgt einer ganz anderen Logik, Bargeld am Kiosk gekauft, eine 16-stellige PIN, keine Bank beteiligt und eine harte Obergrenze für das, was verloren gehen kann.
Dann der Haken, häufig genug, dass Sie ihn annehmen sollten, bis Ihnen jemand etwas anderes sagt. Viele Brands schließen Wallet-Einzahlungen und oft auch Gutscheine von der Bonusberechtigung aus. Der Spieler nimmt den schnellsten Weg, zahlt erfolgreich ein, und der Willkommensbonus, den Ihre Seite versprochen hat, erscheint nicht. Das ist Ihre Glaubwürdigkeit, nicht die der Brand.
paysafecard trägt ein zweites Problem. Auszahlungen gehen fast nie dorthin zurück, beim Cashout wird der Spieler also nach genau der Bankmethode gefragt, die er vermeiden wollte.
Es gibt eine dritte Klausel, getrennt von den Bonusbedingungen und leicht zu übersehen. Manche Deals schließen bestimmte Methoden von der CPA-Qualifikation aus. Eine Einzahlung kann vollkommen echt sein, auf dem Konto des Betreibers liegen und trotzdem nicht als Ihr qualifizierender FTD zählen. Holen Sie sich das schriftlich, bevor Sie bewerben, zusammen mit dem Mindestbetrag und dem Qualifikationsfenster. Ein Angebot Zeile für Zeile zu lesen deckt den Rest dieses Klauselsatzes ab.
Krypto ist schnell, und es sagt Ihnen, was für eine Brand Sie vor sich haben
Krypto löst das Ablehnungsproblem, indem es die ablehnende Partei entfernt. Keine Bank, keine Händlerkategorie, kein 3D Secure. BTC, LTC und zunehmend USDT, in Minuten bestätigt, funktionierend, wo Karten es nicht tun.
Der Spieler ist ein anderer, und das zählt, bevor Sie für ihn bauen. Krypto-Einzahler selektieren sich selbst: vertraut mit Wallets und Bestätigungen, bewegt von Rakeback, Reload und VIP-Mechaniken statt von einem Match in der Überschrift. Eine Seite, die Brands nach Willkommensangebot sortiert, zielt auf eine Motivation, die sie nicht haben.
Es ist auch ein Lizenzsignal. Unter den strengeren europäischen Lizenzen sehen Sie selten Krypto, eine kryptolastige Einzahlungsliste deutet also meist auf eine Offshore-Lizenz. Nicht automatisch ein schlechter Partner, viele Affiliates fahren sie profitabel, aber es ändert, wen Sie legal bewerben dürfen, und was passiert, wenn ein Markt, auf den Sie sich stützen, reguliert.
Die Methodenfamilien nebeneinander
Die Geschwindigkeiten unten beschreiben den Ablauf, den der Spieler erlebt, nicht die Abrechnung im Backoffice.
| Methodenfamilie | Typische Geschwindigkeit | Wo sie zählt | Was üblicherweise schiefgeht |
|---|---|---|---|
| Sofortige Bankwege (Pix, UPI, BLIK, iDEAL) | Sekunden | BR und NL, dazu IN und PL, wo die Lizenz es zulässt | Fehlt in der Kasse, weil die Brand keinen lokalen Bankstand hat |
| Karten (Visa, Mastercard) | Sekunden bei Freigabe | Der Großteil Europas, CA, Tier 1 | Bankablehnung wegen Händlerkategorie oder Auslandsrisiko, dazu ein 3D-Secure-Sprung |
| Open Banking und Überweisung | Minuten bis ein Tag | DE, SE, FI, NL | Umleiten, einloggen, bestätigen; das Geld kommt an, nachdem der Spieler aufgehört hat hinzusehen |
| E-Wallets (Skrill, Neteller, MuchBetter) | Sekunden | Graue Märkte, datenschutzbewusste Spieler | Bei vielen Brands vom Bonus ausgeschlossen, manchmal auch von der CPA-Qualifikation |
| Prepaid-Gutscheine (paysafecard) | Sekunden | AT, DE, Spieler, die Bargeld bevorzugen | Auszahlungen gehen fast nie dorthin zurück, niedrige Obergrenzen, oft vom Bonus ausgeschlossen |
| Krypto (BTC, LTC, USDT) | Minuten | Offshore-lizenzierte Brands | Falsche Chain, Wartezeit auf Bestätigungen, und meist kein Bonus |
| Bargeld am Schalter (OXXO, boleto) | Stunden bis Tage | MX, BR und LatAm insgesamt | Der Spieler verlässt die Seite, um zu bezahlen, und viele kommen nie zurück |
Diese Ländercodes markieren, wo eine Methode die lokale Gewohnheit ist, nicht wo Sie bewerben dürfen: Das ist die Lizenzfrage aus zwei Abschnitten weiter oben, Brand für Brand beantwortet. So oder so stellt die Spalte die eigentliche Frage. Nicht wie viele Methoden eine Brand führt, sondern ob sie die zwei führt, die dieses Land benutzt.
Was Sie dagegen tun, in zwanzig Minuten pro Brand
Nichts davon braucht Werkzeuge. Es braucht jemanden, der die Kasse öffnet.
- Registrieren Sie ein echtes Konto mit Ihrem Zielland ausgewählt. Das Land wird bei der Anmeldung festgelegt und die Kasse daraus gebaut. Wählen Sie das falsche, schauen Sie auf eine Kasse, die Ihre Spieler nie sehen.
- Machen Sie es auf einem Telefon, VPN aus oder richtig gesetzt, Sprache auf den Markt gestellt. Der Großteil Ihres Traffics ist mobil, die App-Wechsel-Sprünge gibt es nur dort, und eine für die falsche Region gerenderte Kasse führt andere Methoden und andere Mindestbeträge.
- Schreiben Sie die Methodenliste auf, das Minimum je Methode und die Währung. Ein Minimum von $20 dort, wo die Leute den Gegenwert von fünf einzahlen, ist ein Filter, durch den Sie Traffic zu schicken bezahlen.
- Öffnen Sie die Bonusbedingungen und finden Sie die Zeile mit den ausgeschlossenen Methoden. Meist ist es eine Zeile.
- Schicken Sie dem Affiliate-Manager zwei getrennte Fragen: welche Methoden von der Bonusberechtigung ausgeschlossen sind und welche von der CPA-Qualifikation. Diese Antworten unterscheiden sich öfter, als Sie erwarten.
Machen Sie das im selben Durchgang wie die Prüfung Ihres Tracking-Links. Sie registrieren ohnehin ein Testkonto und laufen den Funnel ab, und die Kasse ist zwei Klicks weiter. Während Sie in den Bonusbedingungen sind, rechnen Sie das Match gegen die berechtigten Methoden durch, nicht gegen das Banner.
Wo AFFILIFY steht, verdient eine klare Antwort. Wir betreiben niemandes Kasse und können Pix nicht in eine Brand einbauen, die es nie gebaut hat. Was die Plattform tut, ist Registrierungen und FTDs als getrennte Ereignisse mit angehängtem GEO zu führen und Ihnen die Deal-Konditionen vorzulegen, bevor Sie einen Klick schicken. Die Brand-Auswahl ist der Hebel, und der gehört Ihnen.
Eine letzte Verbindung zurück zu Ihrem Guthaben. Eine Einzahlung ist nicht endgültig, wenn sie passiert, und Methoden mit hohem Rückbuchungsrisiko produzieren Stornierungen Wochen später, was ein Teil davon ist, warum es Holds gibt und warum Provision ein Guthaben wieder verlassen kann, nachdem sie gezählt wurde.
Der Bonus bekommt Aufmerksamkeit, weil er die Zahl auf dem Banner ist. Die Methodenliste bekommt keine, weil sie hinter einem Login sitzt. Das eine ist Text. Das andere ist die Frage, ob das Geld sich physisch bewegen kann.
Häufige Fragen
Ich bekomme viele Registrierungen, aber sehr wenige Ersteinzahlungen. Ist das ein Traffic-Problem?
Nicht unbedingt, und die Kasse ist das Billigste, was man zuerst ausschließt. Registrieren Sie ein echtes Konto mit Ihrem Zielland, öffnen Sie den Einzahlungsbildschirm auf einem Telefon und schauen Sie, was tatsächlich angeboten wird. Fehlt der lokale Sofortzahlungsweg, oder ist die Liste reine Kartenzahlung in einem Markt, in dem Banken Glücksspielhändler blockieren, kann Ihr Traffic vollkommen echt sein und trotzdem am Einzahlungsschritt hängen bleiben. Vergleichen Sie denselben Traffic über zwei Brands im selben Land, bevor Sie das Creative anfassen.
Soll ich eine Brand nach ihrem CPA oder nach ihren Zahlungsmethoden auswählen?
Rate mal Conversion ist die einzige Zahl, die zählt, und die Methodenliste ist ein großer Teil der Conversion-Hälfte. Ein CPA von $120 bei einer Brand mit Pix in Brasilien kann pro tausend Klicks mehr zahlen als ein CPA von $180 bei einer Brand ohne. Prüfen Sie zuerst die Kasse, dann vergleichen Sie Raten, denn eine Rate, die Sie selten auslösen, ist kein Einkommen. Auf RevShare oder Hybrid kommt dasselbe Problem stattdessen über den NGR an, denn Bonuskosten und Zahlungsabwicklung gehen von dem Umsatz ab, auf den Ihr Prozentsatz gerechnet wird.
Sind E-Wallet-Einzahlungen wirklich von Willkommensboni ausgeschlossen?
Bei vielen Brands ja, und paysafecard und Krypto stehen oft in derselben Ausschlusszeile. Es steht in den Bonusbedingungen statt im Angebotsblatt, es ist also leicht zu übersehen. Das Problem ist, dass Ihre Seite das Versprechen gemacht hat: Der Spieler zahlt mit Skrill ein, bekommt keinen Bonus und gibt Ihnen die Schuld. Lesen Sie die Zeile mit den ausgeschlossenen Methoden, bevor Sie das Angebot veröffentlichen, und schreiben Sie es auf die Seite, wenn es zutrifft.
Sagt mir eine Brand, die Krypto annimmt, etwas Nützliches?
Ja, überwiegend über die Lizenzierung. Unter den strengeren europäischen Lizenzen sehen Sie selten Krypto in einer Kasse, eine kryptolastige Einzahlungsliste deutet also meist auf eine Offshore-Lizenz. Das disqualifiziert nicht, aber es ändert, welche Märkte Sie legal bewerben dürfen und wie exponiert Ihre Seite ist, wenn einer dieser Märkte reguliert. Behandeln Sie es als Information über den Partner und nicht bloß als Zahlungskomfort.