Metodi di pagamento e conversione in FTD: la cassa decide più del bonus
Un affiliato ottimizza la pagina e il bonus, poi perde il giocatore su una schermata di deposito che non ha mai visto. Pix, UPI, BLIK, iDEAL, carte rifiutate, esclusioni dei wallet dal bonus e crypto: come l'elenco dei metodi decide il Suo tasso registrazione-FTD, e il controllo da venti minuti che lo scopre prima di costruire.
La Sua pagina e il testo sul bonus si prendono il clic. È la cassa a decidere se diventa un primo deposito, e nei mercati che girano su rail istantanei locali un brand senza Pix, UPI, BLIK o iDEAL perde giocatori che avevano già l'app della banca aperta. Controlli l'elenco dei metodi di persona, nel GEO che sta puntando, prima di costruire qualsiasi cosa su quell'offerta.
Un giocatore di San Paolo legge la Sua pagina di recensione, gli piace il match del 100%, clicca, si registra, apre la cassa e vede Visa, Mastercard, Skrill. Niente Pix. Chiude la scheda.
Ha ottenuto una registrazione. Non ha ottenuto un FTD. E nel report, quella cosa sembra identica a traffico scadente.
Lo scarto fra registrazione e FTD è quasi sempre un problema di pagamenti
Gli affiliati spendono il budget di ottimizzazione sulle due schermate che vedono: la propria pagina e la landing page del brand. Titolo, prove, posizione del pulsante, velocità della pagina. Tutte cose ragionevoli. Tutte a monte del passaggio in cui il denaro si muove oppure no.
La cassa sta dietro il muro del login. Su quasi tutti i brand si carica solo dopo la registrazione, quindi la superficie che decide il Suo CPA è quella che nessuno controlla prima di promuovere.
Il costo ha una forma precisa. Con un deal CPA, una registrazione che non deposita mai non Le paga niente mentre l'operatore si tiene l'account, il contatto e un giocatore che può ritargettizzare per mesi. Lo faccia a volume in un mercato che la cassa non serve, e il Suo affiliate manager legge gli stessi numeri e arriva a una conclusione diversa: il Suo traffico è debole.
Altre forme di deal lo sentono in modo diverso, e una lo sente appena. CPL e CPR pagano sulla registrazione stessa, quindi una cassa che si inchioda Le costa il valore futuro del giocatore ma non la commissione. RevShare e ibrido incassano il danno attraverso l'NGR, dato che costo del bonus e processing dei pagamenti sono deduzioni standard e anche gli storni atterrano lì. Su quale modello si trova decide se una cassa scadente è un problema di conversione o di margine.
Registrazioni e FTD sono eventi distinti nelle Sue statistiche, con il GEO attaccato, quindi lo scarto fra i due è qualcosa da guardare invece che da indovinare. Se lo stesso traffico nello stesso paese si comporta in modo diverso su due brand, la creatività non è il punto da cui partire.
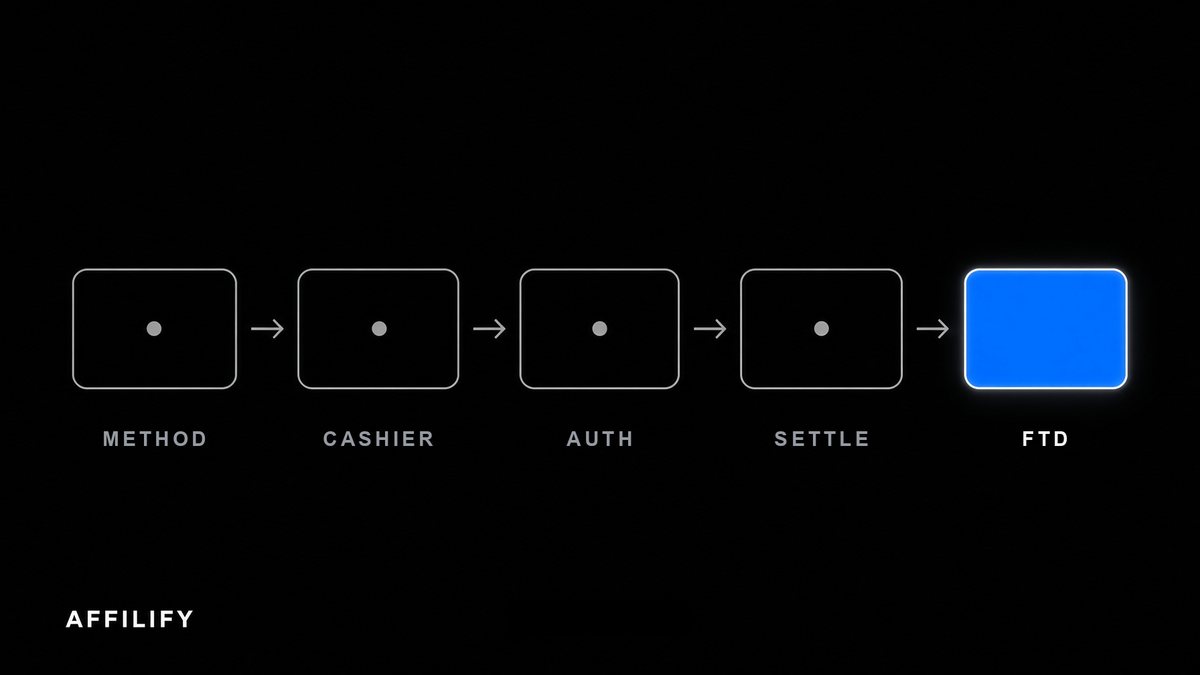
Ogni salto è un posto in cui perdere il giocatore
Il tempo fino all'FTD è la metrica che non traccia quasi nessuno, ed è quella che spiega gran parte del calo.
Conti i passaggi di un deposito buono. Scegli il metodo, digita l'importo, approva nell'app della banca con l'impronta. Tre azioni, circa otto secondi, e il denaro atterra mentre la pagina è ancora sullo schermo.
Adesso quello cattivo. Scegli il metodo, digita numero della carta, scadenza, CVV, invia, vieni reindirizzato a una pagina della banca in un linguaggio visivo diverso, aspetta un SMS con il codice, passa all'app dei messaggi, torna indietro su una sessione che potrebbe non essere più viva, incolla il codice, aspetta, atterra su una pagina che dice che la transazione è in elaborazione.
Stesso giocatore, stessa intenzione, stesso bonus. Il secondo flusso perde a ogni salto, e peggio di tutto su mobile, dove ogni redirect e ogni cambio di app è un'occasione perché la scheda del browser finisca sepolta e non torni più. E l'ultima schermata è ambigua, quindi il giocatore non riesce a capire se ha funzionato. Qualcuno torna a controllare. Quasi nessuno.
I rail istantanei locali, e perché rialzano il pavimento
Diversi mercati grandi si sono spostati dalle carte a rail istantanei da banca a banca: locali, quasi gratuiti, che regolano in pochi secondi, senza circuito di carte e senza 3D Secure da nessuna parte. Parecchie schede offerta non si sono aggiornate.
Pix in Brasile è un rail della banca centrale. Un QR code o una chiave (un numero di telefono, una mail, un codice fiscale), scansionato nell'app della banca, regolato in secondi. È meno un'opzione di pagamento che il modo in cui si muove il denaro.
UPI in India funziona da app ad app contro un indirizzo virtuale, senza dati di carta da nessuna parte. BLIK in Polonia genera un codice a sei cifre dall'app della banca, valido circa due minuti, confermato con un tocco nella stessa app. iDEAL nei Paesi Bassi è un redirect bancario che gli olandesi completano da anni.
Una cassa senza il rail locale chiede a quei giocatori di usare un'abitudine che non hanno. Il bonus non lo risolve. Un match del 200% su un deposito che nessuno può fare comodamente è un numero su una pagina.
Un'avvertenza, perché rail e licenza sono intrecciati. Questi sono sistemi bancari domestici, quindi se un brand porta il rail locale e se ha davvero titolo lì tendono a essere la stessa domanda fatta due volte. Tutti e quattro si sono mossi di recente e niente è assestato: licenze, trattamento fiscale e se il gioco in denaro sia permesso del tutto sono questioni aperte, e casinò e scommesse sportive spesso ricevono risposte diverse sotto la stessa bandiera. Verifichi prima la situazione attuale, e l'elenco dei mercati ammessi dal brand.
Le carte vengono rifiutate più spesso di quanto Le dicano
Il rifiuto non è il fornitore di pagamenti dell'operatore che fa male il suo lavoro. È la banca emittente che applica regole a una categoria merceologica che considera ad alto rischio.
Apra due volte la stessa cassa con due carte diverse e lo vedrà. Qui i rifiuti sono ordinari in un modo che nell'e-commerce normale non sono, e il motivo sta a monte di qualsiasi cosa il brand possa cambiare.
Si sommano parecchie cose:
- La categoria merceologica gambling è marcata. Certe banche la bloccano del tutto, e molte altre offrono un interruttore di blocco sul gioco che una versione passata del giocatore ha attivato e dimenticato.
- Certe giurisdizioni limitano le carte per il gioco per legge. Il regolatore britannico ha vietato le carte di credito per il gioco nel 2020, ed esistono regole comparabili altrove, quindi controlli il Suo mercato invece di dare per scontato in un senso o nell'altro.
- Il cross-border. Una carta emessa in un paese, un esercente registrato in un altro, prima transazione, importo non familiare.
- L'autenticazione forte aggiunge un passaggio 3D Secure, che è una misura di sicurezza ed è anche un salto, e i salti Le costano giocatori anche quando riescono, perché sia il redirect fuori sia l'attesa del codice atterrano su un telefono dove la scheda è a una notifica dallo sparire.
Quello che conta sul piano commerciale è cosa vede il giocatore: un messaggio generico, nessun motivo, nessun passo successivo. Non conclude che il suo emittente blocca una categoria merceologica. Conclude che il sito è rotto e se ne va. Ed è così che traffico genuino e ben targettizzato produce un conteggio FTD scarso in un mercato dove le carte falliscono di più.
Wallet e voucher, e la promessa che ha fatto la Sua pagina
Parecchi giocatori non vogliono una riga di gioco sull'estratto conto, ed esistono due categorie di prodotto per servirli.
Skrill e Neteller sono la coppia storica: veloci, familiari, uno strato fra la banca e il brand. paysafecard ha una logica del tutto diversa, contanti comprati in un chiosco, un PIN da 16 cifre, nessuna banca coinvolta e un tetto rigido a quanto si può perdere.
Poi la fregatura, abbastanza comune da doverla dare per scontata finché non Le dicono il contrario. Molti brand escludono i depositi da wallet, e spesso anche i voucher, dall'idoneità al bonus. Il giocatore prende la strada più veloce, deposita con successo, e il bonus di benvenuto promesso dalla Sua pagina non compare. Quella è la Sua credibilità, non quella del brand.
paysafecard porta un secondo problema. I prelievi non ci tornano quasi mai sopra, quindi al momento dell'incasso al giocatore viene chiesto esattamente il metodo bancario che stava evitando.
C'è una terza clausola, separata dai termini del bonus e facile da mancare. Certi deal escludono determinati metodi dalla qualificazione CPA. Un deposito può essere del tutto reale, stare sul conto dell'operatore, e comunque non contare come il Suo FTD qualificante. Se lo faccia mettere per iscritto prima di promuovere, insieme all'importo minimo e alla finestra di qualificazione. Leggere un'offerta riga per riga copre il resto di quel gruppo di clausole.
Le crypto sono veloci, e Le dicono che tipo di brand ha davanti
Le crypto risolvono il problema dei rifiuti togliendo di mezzo chi rifiuta. Nessun emittente, nessuna categoria merceologica, nessun 3D Secure. BTC, LTC e sempre più USDT, confermati in minuti, funzionanti dove le carte non funzionano.
Il giocatore è diverso, e la cosa conta prima di costruire per lui. Chi deposita in crypto si autoseleziona: a suo agio con wallet e conferme, mosso da rakeback, ricariche e meccaniche VIP invece che da un match in vetrina. Una pagina che classifica i brand per offerta di benvenuto punta a una motivazione che quella persona non ha.
È anche un segnale di licenza. Le crypto si vedono raramente sotto le licenze europee più severe, quindi un elenco di depositi sbilanciato sulle crypto di solito indica una licenza offshore. Non è automaticamente un partner cattivo, parecchi affiliati ci lavorano con profitto, ma cambia a chi può fare marketing legalmente, e cosa succede se un mercato su cui conta si regolamenta.
Le famiglie di metodi, affiancate
Le velocità qui sotto descrivono il flusso che vive il giocatore, non il regolamento in back office.
| Famiglia di metodi | Velocità tipica | Dove conta | Cosa di solito va storto |
|---|---|---|---|
| Rail bancari istantanei (Pix, UPI, BLIK, iDEAL) | Secondi | BR e NL, più IN e PL dove la licenza lo permette | Assente dalla cassa, perché il brand non ha titolo bancario locale |
| Carte (Visa, Mastercard) | Secondi quando approvata | Gran parte dell'Europa, CA, tier 1 | Rifiuti dell'emittente per categoria merceologica o rischio cross-border, più un salto 3D Secure |
| Open banking e bonifico | Da minuti a un giorno | DE, SE, FI, NL | Redirect, login, conferma; i fondi arrivano dopo che il giocatore ha smesso di guardare |
| E-wallet (Skrill, Neteller, MuchBetter) | Secondi | Mercati grigi, giocatori attenti alla riservatezza | Esclusi dal bonus su molti brand, a volte esclusi dalla qualificazione CPA |
| Voucher prepagati (paysafecard) | Secondi | AT, DE, giocatori che preferiscono i contanti | I prelievi non ci tornano quasi mai, tetti bassi, spesso esclusi dal bonus |
| Crypto (BTC, LTC, USDT) | Minuti | Brand con licenza offshore | Chain sbagliata, attese di conferma, e di solito nessun bonus |
| Contanti allo sportello (OXXO, boleto) | Da ore a giorni | MX, BR e LatAm in generale | Il giocatore esce dal sito per pagare, e molti non tornano più |
Quei codici paese segnano dove un metodo è l'abitudine locale, non dove Lei è autorizzato a promuovere: quella è la questione di licenza di due sezioni fa, a cui si risponde brand per brand. In ogni caso la colonna pone la domanda vera. Non quanti metodi porta un brand, ma se porta i due che quel paese usa.
Cosa farci, in venti minuti per brand
Niente di tutto questo richiede strumenti. Richiede qualcuno che apra la cassa.
- Apra un account vero con il Suo paese di destinazione selezionato. Il paese si blocca all'iscrizione e la cassa viene costruita a partire da lui. Ne scelga uno sbagliato e sta guardando una cassa che i Suoi giocatori non vedranno mai.
- Lo faccia da telefono, VPN spenta o impostata come si deve, lingua impostata sul mercato. Gran parte del Suo traffico è mobile, i salti fra app esistono solo lì, e una cassa caricata per la regione sbagliata porta metodi e minimi diversi.
- Si annoti l'elenco dei metodi, il minimo per metodo e la valuta. Un minimo da $20 dove la gente deposita l'equivalente di cinque è un filtro che sta pagando per far attraversare al Suo traffico.
- Apra i termini del bonus e trovi la riga dei metodi esclusi. Di solito è una riga sola.
- Mandi all'affiliate manager due domande separate: quali metodi sono esclusi dall'idoneità al bonus, e quali dalla qualificazione CPA. Quelle risposte divergono più spesso di quanto si aspetti.
Lo faccia nello stesso giro del collaudo del Suo link di tracking. Sta già aprendo un account di prova e percorrendo il funnel, e la cassa è due clic più avanti. Già che sta nei termini del bonus, faccia i conti del match sui metodi idonei, non sul banner.
Dove sta AFFILIFY merita una risposta diretta. Non gestiamo la cassa di nessuno e non possiamo aggiungere Pix a un brand che non l'ha mai costruito. Quello che fa la piattaforma è tenere registrazioni e FTD come eventi distinti con il GEO attaccato, e metterLe davanti i termini del deal prima che mandi un clic. La leva è la scelta del brand, ed è Sua.
Un ultimo collegamento con il Suo saldo. Un deposito non è definitivo quando avviene, e i metodi con forte esposizione ai chargeback producono storni settimane dopo, il che è parte del perché esistono le trattenute e del perché la commissione può uscire da un saldo dopo essere stata contata.
Il bonus si prende l'attenzione perché è il numero sul banner. L'elenco dei metodi non se ne prende nessuna perché sta dietro un login. Uno dei due è testo. L'altro è se il denaro si può fisicamente muovere.
Domande frequenti
Ricevo un sacco di registrazioni ma pochissimi primi depositi. È un problema di traffico?
Non necessariamente, e la cassa è la cosa più economica da escludere per prima. Apra un account vero con il Suo paese di destinazione selezionato, apra la schermata di deposito da telefono, e guardi cosa viene davvero offerto. Se manca il rail istantaneo locale, o se l'elenco è solo carte in un mercato dove le banche bloccano gli esercenti del gioco, il Suo traffico può essere del tutto genuino e inchiodarsi comunque al passaggio del deposito. Confronti lo stesso traffico su due brand nello stesso paese prima di toccare la creatività.
Devo scegliere un brand per la tariffa CPA o per i metodi di pagamento?
L'unico numero che conta è tariffa per conversione, e l'elenco dei metodi è buona parte della metà conversione. Un CPA da $120 su un brand che porta Pix in Brasile può pagare di più per mille clic di un CPA da $180 su un brand che non ce l'ha. Controlli prima la cassa, poi confronti le tariffe, perché una tariffa che scatta di rado non è reddito. In RevShare o ibrido lo stesso problema arriva attraverso l'NGR, dato che costo del bonus e processing dei pagamenti escono dai ricavi su cui si calcola la Sua percentuale.
I depositi da e-wallet sono davvero esclusi dai bonus di benvenuto?
Su molti brand sì, e paysafecard e le crypto stanno spesso sulla stessa riga di esclusione. È scritto nei termini del bonus e non nella scheda offerta, quindi è facile mancarlo. Il problema è che la promessa l'ha fatta la Sua pagina: il giocatore deposita con Skrill, non riceve nessun bonus, e dà la colpa a Lei. Legga la riga dei metodi esclusi prima di pubblicare l'offerta, e lo scriva sulla pagina se si applica.
Il fatto che un brand accetti crypto mi dice qualcosa di utile?
Sì, soprattutto sulle licenze. Le crypto si vedono raramente in una cassa sotto le licenze europee più severe, quindi un elenco di depositi sbilanciato sulle crypto di solito indica una licenza offshore. Non è squalificante, ma cambia i mercati a cui può promuovere legalmente e quanto è esposto il Suo sito se uno di quei mercati si regolamenta. Lo tratti come un'informazione sul partner, non solo come una comodità di pagamento.