Meios de pagamento e conversão em FTD: o caixa decide mais do que o bônus
Um afiliado otimiza a página e o bônus, e aí perde o jogador numa tela de depósito que ele nunca viu. Pix, UPI, BLIK, iDEAL, recusas de cartão, exclusões de bônus por carteira e cripto: como a lista de meios decide a sua taxa de cadastro para FTD, e a checagem de vinte minutos que pega isso antes de você construir.
A sua página e o seu texto de bônus ganham o clique. O caixa decide se ele vira um primeiro depósito, e em mercados que rodam em meios locais instantâneos uma marca sem Pix, UPI, BLIK ou iDEAL perde jogadores que já estavam com o app do banco aberto. Confira você mesmo a lista de meios, dentro do GEO que você mira, antes de construir qualquer coisa em cima da oferta.
Um jogador em São Paulo lê a sua página de resenha, gosta do match de 100%, clica, se cadastra, abre o caixa e vê Visa, Mastercard, Skrill. Nada de Pix. Ele fecha a aba.
Você ganhou um cadastro. Você não ganhou um FTD. E no relatório, isso se parece exatamente com tráfego ruim.
A distância entre cadastro e FTD costuma ser um problema de pagamento
Afiliados gastam o orçamento de otimização nas duas telas que enxergam: a própria página e a landing da marca. Título, prova, posição do botão, velocidade da página. Tudo razoável. Tudo antes da etapa em que o dinheiro se move ou não se move.
O caixa fica atrás do login. Em quase toda marca ele só renderiza depois do cadastro, então a superfície que decide o seu CPA é a que ninguém audita antes de promover.
O custo tem um formato específico. Num deal de CPA, um cadastro que nunca deposita não te paga nada enquanto o operador fica com a conta, com o contato e com um jogador que ele pode reimpactar por meses. Faça isso em volume num mercado que o caixa não atende, e o seu gerente de afiliados lê os mesmos números e chega a outra conclusão: o seu tráfego é fraco.
Outros formatos de deal sentem isso de outro jeito, e um mal sente. CPL e CPR pagam pelo cadastro em si, então um caixa travado te custa o valor futuro do jogador mas não a comissão. RevShare e híbrido levam o estrago pelo NGR, já que custo de bônus e processamento de pagamento são deduções padrão e reversões caem ali também. Em qual modelo você está decide se um caixa ruim é um problema de conversão ou de margem.
Cadastros e FTDs são eventos separados nas suas estatísticas, com o GEO grudado, então a distância entre eles é algo para olhar em vez de adivinhar. Se o mesmo tráfego no mesmo país se comporta de forma diferente em duas marcas, o criativo não é por onde começar.
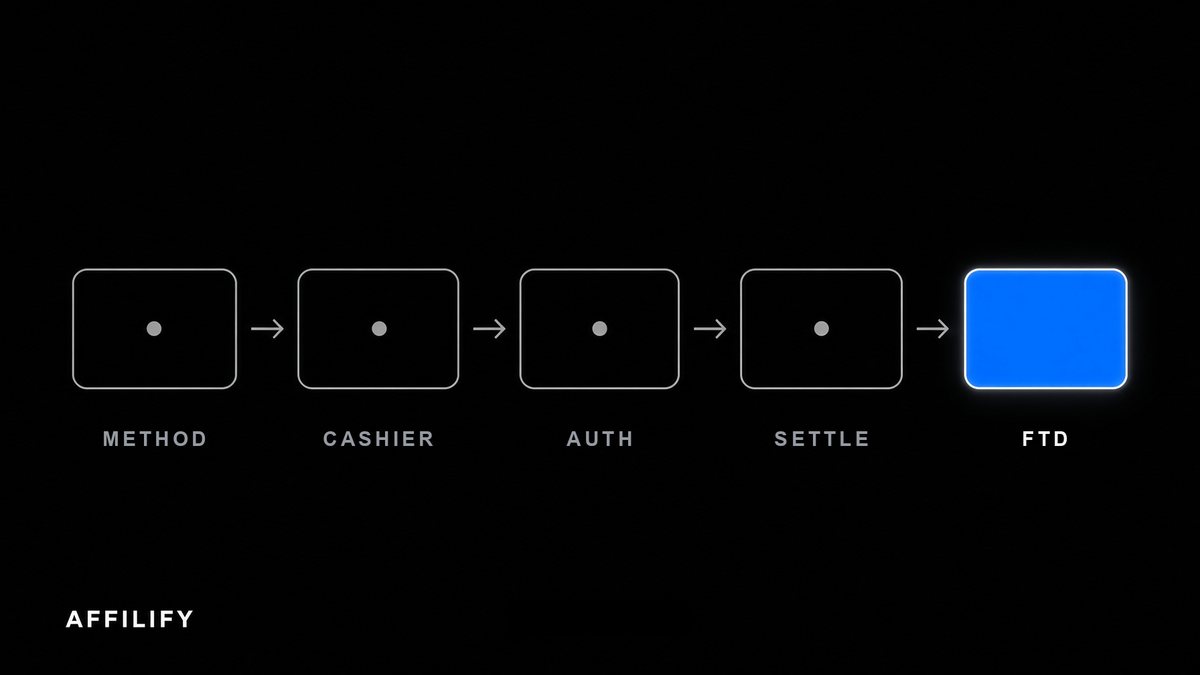
Todo salto é um lugar para perder o jogador
Tempo até o FTD é a métrica que quase ninguém acompanha, e a que explica a maior parte da queda.
Conte as etapas de um bom depósito. Escolher o meio, digitar o valor, aprovar no app do banco com a digital. Três ações, uns oito segundos, e o dinheiro cai enquanto a página ainda está na tela.
Agora o ruim. Escolher o meio, digitar número do cartão, validade, CVV, enviar, ser redirecionado para uma página do banco em outra linguagem visual, esperar um SMS, trocar para o app de mensagens, voltar para uma sessão que pode não estar viva, colar o código, esperar, cair numa página dizendo que a transação está sendo processada.
Mesmo jogador, mesma intenção, mesmo bônus. O segundo fluxo vaza em cada salto, pior no celular, onde cada redirecionamento e cada troca de app é uma chance de a aba do navegador ser enterrada e nunca mais voltar. E a última tela é ambígua, então o jogador não consegue saber se funcionou. Alguns voltam para conferir. A maioria não.
Meios locais instantâneos, e por que eles remexem o piso
Vários mercados grandes saíram do cartão e foram para meios instantâneos de banco a banco: locais, quase de graça, liquidando em segundos, sem bandeira de cartão e sem 3D Secure em lugar nenhum. Um monte de folha de oferta ainda não se atualizou.
O Pix no Brasil é um meio do banco central. Um QR code ou uma chave (um telefone, um e-mail, um CPF), lido no app do banco, liquidado em segundos. Ele é menos uma opção de pagamento e mais o jeito como o dinheiro anda.
O UPI na Índia funciona de app para app contra um endereço virtual, sem dado de cartão em lugar nenhum. O BLIK na Polônia emite um código de seis dígitos no app do banco, válido por uns dois minutos, confirmado com um toque naquele mesmo app. O iDEAL na Holanda é um redirecionamento bancário que os holandeses vêm completando há anos.
Um caixa sem o meio local pede àqueles jogadores que usem um hábito que eles não têm. O bônus não conserta isso. Um match de 200% em cima de um depósito que ninguém consegue fazer com conforto é um número numa página.
Uma ressalva, porque meio e licença estão emaranhados. Esses são sistemas bancários domésticos, então se uma marca carrega o meio local e se ela tem posição real ali tendem a ser a mesma pergunta feita duas vezes. Os quatro se mexeram recentemente e nada disso está assentado: licenciamento, tratamento tributário e se jogo a dinheiro real é permitido são questões abertas, e cassino e apostas esportivas costumam receber respostas diferentes sob a mesma bandeira. Confira a posição atual, e a lista de mercados permitidos da marca, primeiro.
Cartões falham mais do que qualquer um te conta
A recusa não é o provedor de pagamento do operador sendo ruim no trabalho. É o banco emissor, aplicando regras a uma categoria de estabelecimento que ele trata como de alto risco.
Abra o mesmo caixa duas vezes com dois cartões diferentes e você vê. Recusas aqui são rotina de um jeito que não são no e-commerce comum, e o motivo fica acima de qualquer coisa que a marca consiga mudar.
Várias coisas se empilham:
- A categoria de estabelecimento de jogo é sinalizada. Alguns bancos bloqueiam de cara, e muitos mais oferecem um botão de bloqueio de jogo que uma versão passada do jogador ligou e esqueceu.
- Algumas jurisdições restringem cartões para jogo por lei. O regulador britânico proibiu cartão de crédito para jogo em 2020, e regras comparáveis existem em outros lugares, então confira o seu mercado em vez de presumir para qualquer lado.
- Transação transfronteiriça. Um cartão emitido num país, um estabelecimento registrado em outro, primeira transação, valor desconhecido.
- Autenticação forte do cliente acrescenta uma etapa de 3D Secure, que é um recurso de segurança e também um salto, e saltos te custam jogadores mesmo quando dão certo, porque o redirecionamento para fora e a espera pelo código caem os dois num celular onde a aba está a uma notificação de sumir.
O que importa comercialmente é o que o jogador vê: uma mensagem genérica, sem motivo, sem próximo passo. Ele não conclui que o emissor dele bloqueia uma categoria de estabelecimento. Ele conclui que o site está quebrado e vai embora. É assim que tráfego genuíno e bem segmentado produz uma contagem ruim de FTD num mercado onde cartões falham mais.
Carteiras e vouchers, e a promessa que a sua página fez
Um bocado de jogadores não quer linha nenhuma de jogo no extrato do banco, e duas categorias de produto existem para atendê-los.
Skrill e Neteller são a dupla de longa data: rápidas, familiares, uma camada entre o banco e a marca. O paysafecard tem outra lógica por completo, dinheiro comprado num balcão, um PIN de 16 dígitos, banco nenhum envolvido e um teto duro sobre o que dá para perder.
Aí vem a pegadinha, comum o bastante para você presumir que ela existe até que digam o contrário. Muitas marcas excluem depósitos por carteira, e frequentemente por voucher, da elegibilidade ao bônus. O jogador pega o caminho mais rápido, deposita com sucesso, e o bônus de boas-vindas que a sua página prometeu não aparece. A credibilidade queimada é a sua, não a da marca.
O paysafecard carrega um segundo problema. Saques quase nunca voltam para ele, então no momento de sacar o jogador é obrigado a informar exatamente o meio bancário que ele estava evitando.
Existe uma terceira cláusula, separada dos termos de bônus e fácil de passar batido. Alguns deals excluem certos meios da qualificação de CPA. Um depósito pode ser inteiramente real, estar na conta do operador, e ainda assim não contar como o seu FTD qualificado. Consiga isso por escrito antes de promover, junto do valor mínimo e da janela de qualificação. Ler uma oferta linha por linha cobre o resto desse conjunto de cláusulas.
Cripto é rápido, e te diz que tipo de marca você está olhando
Cripto resolve o problema da recusa removendo quem recusa. Sem emissor, sem categoria de estabelecimento, sem 3D Secure. BTC, LTC e cada vez mais USDT, confirmados em minutos, funcionando onde cartões não funcionam.
O jogador é outro, e isso importa antes de você construir para ele. Depositantes em cripto se autosselecionam: confortáveis com carteiras e confirmações, movidos por rakeback, recarga e mecânicas de VIP em vez de um match de vitrine. Uma página que ranqueia marcas por oferta de boas-vindas mira uma motivação que eles não têm.
É também um sinal de licenciamento. Você raramente vai ver cripto sob as licenças europeias mais duras, então uma lista de depósitos puxada para cripto normalmente aponta para uma offshore. Não é automaticamente um parceiro ruim, um monte de afiliado roda esses com lucro, mas muda para quem você pode legalmente fazer marketing, e o que acontece se um mercado do qual você depende regular.
As famílias de meios, lado a lado
As velocidades abaixo descrevem o fluxo que o jogador vive, não a liquidação no back office.
| Família de meios | Velocidade típica | Onde importa | O que costuma dar errado |
|---|---|---|---|
| Meios bancários instantâneos (Pix, UPI, BLIK, iDEAL) | Segundos | BR e NL, mais IN e PL onde a licença permitir | Ausente do caixa, porque a marca não tem posição bancária local |
| Cartões (Visa, Mastercard) | Segundos quando aprovado | Boa parte da Europa, CA, tier 1 | Emissor recusa por categoria de estabelecimento ou risco transfronteiriço, mais um salto de 3D Secure |
| Open banking e transferência bancária | Minutos a um dia | DE, SE, FI, NL | Redirecionar, logar, confirmar; o dinheiro chega depois que o jogador parou de olhar |
| Carteiras digitais (Skrill, Neteller, MuchBetter) | Segundos | Mercados cinzas, jogadores preocupados com privacidade | Excluídas do bônus em muitas marcas, às vezes excluídas da qualificação de CPA |
| Vouchers pré-pagos (paysafecard) | Segundos | AT, DE, jogadores que preferem dinheiro | Saques quase nunca voltam por ele, tetos baixos, com frequência excluído do bônus |
| Cripto (BTC, LTC, USDT) | Minutos | Marcas com licença offshore | Rede errada, espera por confirmação, e em geral bônus nenhum |
| Dinheiro no balcão (OXXO, boleto) | Horas a dias | MX, BR e a América Latina em geral | O jogador sai do site para pagar, e muitos nunca voltam |
Aqueles códigos de país marcam onde um meio é o hábito local, não onde você está liberado para promover: essa é a pergunta de licenciamento de duas seções atrás, respondida marca a marca. De qualquer forma a coluna faz a pergunta de verdade. Não quantos meios uma marca carrega, mas se ela carrega os dois que este país usa.
O que fazer a respeito, em vinte minutos por marca
Nada disso precisa de ferramenta. Precisa de alguém abrindo o caixa.
- Cadastre uma conta real com o seu país-alvo selecionado. O país é travado no cadastro e o caixa é montado a partir dele. Escolha o errado e você está olhando um caixa que os seus jogadores nunca veem.
- Faça isso num celular, VPN desligada ou configurada certo, idioma no do mercado. A maior parte do seu tráfego é mobile, os saltos de troca de app só existem ali, e um caixa renderizado para a região errada carrega outros meios e outros mínimos.
- Anote a lista de meios, o mínimo por meio, e a moeda. Um mínimo de $20 onde as pessoas depositam o equivalente a cinco é um filtro pelo qual você está pagando para mandar tráfego.
- Abra os termos do bônus e ache a linha de meios excluídos. Costuma ser uma linha só.
- Mande ao gerente de afiliados duas perguntas separadas: quais meios estão excluídos da elegibilidade ao bônus, e quais da qualificação de CPA. Essas respostas divergem mais do que você espera.
Faça isso na mesma passada do seu QA de link de rastreamento. Você já está cadastrando uma conta de teste e caminhando pelo funil, e o caixa está dois cliques adiante. Enquanto estiver nos termos do bônus, rode a matemática do match contra os meios elegíveis, e não contra o banner.
Onde a AFFILIFY entra merece uma resposta direta. Não operamos o caixa de ninguém e não conseguimos acrescentar Pix a uma marca que nunca o construiu. O que a plataforma faz é manter cadastros e FTDs como eventos distintos com o GEO grudado, e colocar os termos do deal na sua frente antes de você mandar um clique. A seleção de marcas é a alavanca, e ela é sua.
Uma última ligação de volta com o seu saldo. Um depósito não é definitivo quando acontece, e meios com exposição pesada a chargeback produzem reversões semanas depois, que é parte de por que existem retenções e de por que comissão pode sair de um saldo depois de ter sido contada.
O bônus recebe atenção porque é o número do banner. A lista de meios não recebe nenhuma porque fica atrás de um login. Um dos dois é texto. O outro é se o dinheiro consegue fisicamente se mover.
Perguntas frequentes
Recebo bastante cadastro mas pouquíssimo primeiro depósito. Isso é problema de tráfego?
Não necessariamente, e o caixa é a coisa mais barata de descartar primeiro. Cadastre uma conta real com o seu país-alvo selecionado, abra a tela de depósito num celular, e olhe o que é de fato oferecido. Se o meio local instantâneo estiver faltando, ou se a lista for só cartão num mercado onde os bancos bloqueiam estabelecimentos de jogo, o seu tráfego pode ser inteiramente genuíno e ainda assim travar na etapa do depósito. Compare o mesmo tráfego em duas marcas no mesmo país antes de encostar no criativo.
Devo escolher uma marca pela taxa de CPA ou pelos meios de pagamento?
Taxa vezes conversão é o único número que importa, e a lista de meios é boa parte da metade da conversão. Um CPA de $120 numa marca que carrega Pix no Brasil pode pagar mais por mil cliques do que um CPA de $180 numa marca que não carrega. Confira o caixa primeiro, depois compare taxas, porque uma taxa que você raramente dispara não é renda. Em RevShare ou híbrido o mesmo problema chega pelo NGR, já que custo de bônus e processamento de pagamento saem da receita sobre a qual o seu percentual é calculado.
Depósitos por carteira digital são mesmo excluídos dos bônus de boas-vindas?
Em muitas marcas, sim, e paysafecard e cripto costumam estar na mesma linha de exclusão. Isso é escrito nos termos do bônus e não na folha de oferta, então é fácil passar batido. O problema é que quem fez a promessa foi a sua página: o jogador deposita com Skrill, não recebe bônus, e culpa você. Leia a linha de meios excluídos antes de publicar a oferta, e diga isso na página se for o caso.
Uma marca aceitar cripto me diz alguma coisa útil?
Diz, principalmente sobre licenciamento. Você raramente vai ver cripto num caixa sob as licenças europeias mais duras, então uma lista de depósitos puxada para cripto normalmente aponta para uma offshore. Isso não desqualifica, mas muda para quais mercados você pode legalmente promover e o quanto o seu site fica exposto se um daqueles mercados regular. Trate como informação sobre o parceiro, e não só como conveniência de pagamento.