Moyens de paiement et conversion FTD : la caisse décide plus de choses que le bonus
Un affilié optimise la page et le bonus, puis perd le joueur sur un écran de dépôt qu'il n'a jamais vu. Pix, UPI, BLIK, iDEAL, refus de carte, exclusions de bonus sur les wallets et crypto : comment la liste des moyens décide de votre taux inscription vers FTD, et le contrôle de vingt minutes qui l'attrape avant que vous ne construisiez.
Votre page et votre copy de bonus obtiennent le clic. C'est la caisse qui décide s'il devient un premier dépôt, et sur les marchés qui tournent aux rails instantanés locaux, une marque sans Pix, UPI, BLIK ou iDEAL perd des joueurs qui avaient déjà leur appli bancaire ouverte. Vérifiez la liste des moyens vous-même, dans le GEO que vous visez, avant de construire quoi que ce soit sur l'offre.
Un joueur de São Paulo lit votre page d'avis, aime le match à 100 %, clique, s'inscrit, ouvre la caisse et voit Visa, Mastercard, Skrill. Pas de Pix. Il ferme l'onglet.
Vous avez eu une inscription. Vous n'avez pas eu de FTD. Et sur le rapport, ça ressemble exactement à du mauvais trafic.
L'écart entre l'inscription et le FTD est en général un problème de paiement
Les affiliés dépensent leur budget d'optimisation sur les deux écrans qu'ils voient : leur propre page et la landing de la marque. Accroche, preuve, position du bouton, vitesse de chargement. Tout ça est raisonnable. Tout ça est en amont de l'étape où l'argent bouge ou ne bouge pas.
La caisse est derrière le mur de connexion. Sur presque toutes les marques elle ne s'affiche qu'après l'inscription, donc la surface qui décide de votre CPA est celle que personne n'audite avant de promouvoir.
Le coût a une forme précise. Sous un deal CPA, une inscription qui ne dépose jamais ne vous rapporte rien pendant que l'opérateur garde le compte, le contact et un joueur qu'il peut retargeter pendant des mois. Faites ça à volume sur un marché que la caisse ne sert pas, et votre responsable d'affiliation lit les mêmes chiffres et en tire une autre conclusion : votre trafic est faible.
Les autres formes de deal le vivent différemment, et l'une le sent à peine. Le CPL et le CPR paient sur l'inscription elle-même, donc une caisse bloquée vous coûte la valeur future du joueur mais pas la commission. Le RevShare et l'hybride prennent les dégâts par le NGR, puisque le coût du bonus et le traitement des paiements sont des déductions standard et que les annulations atterrissent là aussi. Le modèle sur lequel vous êtes décide si une mauvaise caisse est un problème de conversion ou un problème de marge.
Les inscriptions et les FTD sont des événements distincts dans vos statistiques, avec le GEO attaché, l'écart entre les deux est donc quelque chose à regarder plutôt qu'à deviner. Si le même trafic dans le même pays se comporte différemment sur deux marques, ce n'est pas par le créa qu'il faut commencer.
Chaque saut est un endroit où perdre le joueur
Le délai jusqu'au FTD est la métrique que presque personne ne suit, et celle qui explique l'essentiel de la déperdition.
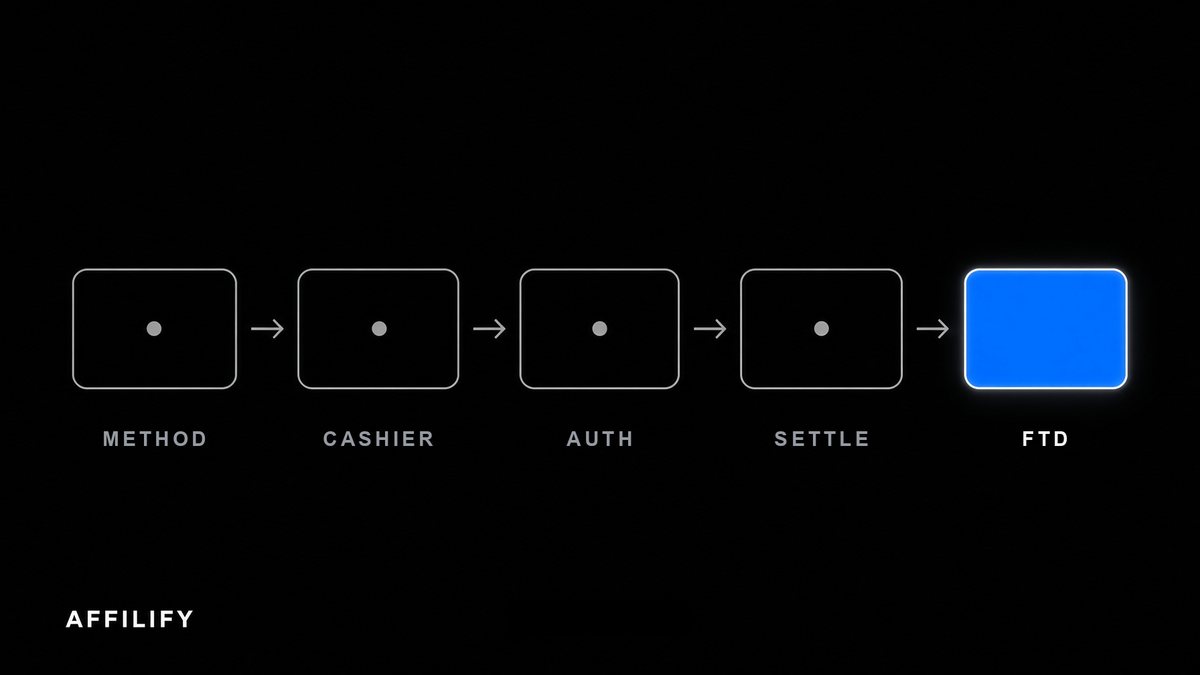
Comptez les étapes d'un bon dépôt. Choisir le moyen, taper le montant, valider dans l'appli bancaire avec une empreinte. Trois actions, environ huit secondes, et l'argent arrive pendant que la page est encore à l'écran.
Maintenant le mauvais. Choisir le moyen, taper le numéro de carte, la date d'expiration, le CVV, valider, se faire rediriger vers une page bancaire dans un autre langage visuel, attendre un SMS, basculer vers l'appli messages, revenir sur une session peut-être morte, coller le code, attendre, atterrir sur une page qui annonce que la transaction est en cours de traitement.
Même joueur, même intention, même bonus. Le second parcours fuit à chaque saut, et le pire sur mobile, où chaque redirection et chaque bascule d'appli est une occasion pour l'onglet d'être enterré et de ne jamais revenir. Et le dernier écran est ambigu, donc le joueur ne sait pas si ça a marché. Quelques-uns reviennent vérifier. La plupart non.
Les rails instantanés locaux, et pourquoi ils redéfinissent le plancher
Plusieurs grands marchés ont quitté la carte pour des rails instantanés de banque à banque : locaux, quasi gratuits, réglés en secondes, sans réseau carte et sans 3D Secure nulle part. Beaucoup de fiches d'offre n'ont pas suivi.
Pix au Brésil est un rail de banque centrale. Un QR code ou une clé (un numéro de téléphone, un e-mail, un identifiant fiscal), scanné dans l'appli bancaire, réglé en secondes. C'est moins une option de paiement que la façon dont l'argent circule.
UPI en Inde fonctionne d'appli à appli contre une adresse virtuelle, sans coordonnées de carte nulle part. BLIK en Pologne génère un code à six chiffres depuis l'appli bancaire, valable environ deux minutes, confirmé d'un geste dans cette même appli. iDEAL aux Pays-Bas est une redirection bancaire que les Néerlandais complètent depuis des années.
Une caisse sans le rail local demande à ces joueurs d'utiliser une habitude qu'ils n'ont pas. Le bonus n'y change rien. Un match à 200 % sur un dépôt que personne ne peut faire commodément est un chiffre sur une page.
Une réserve, parce que le rail et la licence sont liés. Ce sont des systèmes bancaires domestiques, donc savoir si une marque porte le rail local et savoir si elle a une vraie assise là-bas reviennent souvent à poser deux fois la même question. Les quatre ont bougé récemment et rien n'est stabilisé : la licence, le traitement fiscal et le fait même que le jeu en argent réel soit autorisé sont des questions ouvertes, et le casino et les paris sportifs reçoivent souvent des réponses différentes sous un même drapeau. Vérifiez l'état actuel, et la liste de marchés autorisés de la marque, d'abord.
Les cartes échouent plus souvent qu'on ne vous le dit
Le refus n'est pas le prestataire de paiement de l'opérateur qui fait mal son travail. C'est la banque émettrice, qui applique ses règles à une catégorie de commerçant qu'elle traite comme à risque.
Ouvrez la même caisse deux fois avec deux cartes différentes et vous le verrez. Les refus y sont courants d'une façon qu'ils ne sont pas dans l'e-commerce ordinaire, et la raison se situe en amont de tout ce que la marque peut changer.
Plusieurs choses s'empilent :
- La catégorie commerçant « jeu d'argent » est signalée. Certaines banques la bloquent purement et simplement, et beaucoup d'autres proposent un blocage jeu qu'une version antérieure du joueur a activé puis oublié.
- Certaines juridictions restreignent la carte pour le jeu par la loi. Le régulateur britannique a interdit la carte de crédit pour le jeu en 2020, et des règles comparables existent ailleurs, vérifiez donc votre marché plutôt que de supposer dans un sens ou dans l'autre.
- Le transfrontalier. Une carte émise dans un pays, un commerçant enregistré dans un autre, une première transaction, un montant inhabituel.
- L'authentification forte ajoute une étape 3D Secure, qui est une fonction de sécurité et aussi un saut, et les sauts vous coûtent des joueurs même quand ils réussissent, parce que la redirection et l'attente du code atterrissent toutes deux sur un téléphone où l'onglet est à une notification près de disparaître.
Ce qui compte commercialement, c'est ce que voit le joueur : un message générique, sans motif, sans étape suivante. Il n'en conclut pas que son émetteur bloque une catégorie de commerçant. Il conclut que le site est cassé et il part. C'est comme ça qu'un trafic authentique et bien ciblé produit un mauvais compteur de FTD sur un marché où les cartes échouent le plus.
Wallets et bons prépayés, et la promesse faite par votre page
Beaucoup de joueurs ne veulent aucune ligne « jeu » sur leur relevé bancaire, et deux catégories de produits existent pour eux.
Skrill et Neteller forment le duo historique : rapides, familiers, une couche entre la banque et la marque. paysafecard suit une logique complètement différente, de l'espèce achetée en kiosque, un PIN à 16 chiffres, aucune banque impliquée et un plafond dur sur ce qui peut être perdu.
Puis le piège, assez fréquent pour que vous le supposiez par défaut. Beaucoup de marques excluent les dépôts par wallet, et souvent les bons, de l'éligibilité au bonus. Le joueur prend la route la plus rapide, dépose sans encombre, et le bonus de bienvenue que votre page promettait n'apparaît pas. C'est votre crédibilité, pas celle de la marque.
paysafecard porte un second problème. Les retraits n'y reviennent presque jamais, donc au moment d'encaisser on demande au joueur le moyen bancaire exact qu'il évitait.
Il existe une troisième clause, distincte des conditions de bonus et facile à rater. Certains deals excluent certains moyens de la qualification CPA. Un dépôt peut être parfaitement réel, être sur le compte de l'opérateur, et ne pas compter comme votre FTD qualifiant. Obtenez ça par écrit avant de promouvoir, avec le montant minimum et la fenêtre de qualification. Lire une offre ligne par ligne couvre le reste de ce paquet de clauses.
La crypto est rapide, et elle vous dit à quel genre de marque vous avez affaire
La crypto résout le problème du refus en supprimant la partie qui refuse. Pas d'émetteur, pas de catégorie commerçant, pas de 3D Secure. BTC, LTC et de plus en plus USDT, confirmés en quelques minutes, qui marchent là où les cartes ne marchent pas.
Le joueur est différent, ce qui compte avant de construire pour lui. Les déposants crypto s'auto-sélectionnent : à l'aise avec les wallets et les confirmations, motivés par le rakeback, les recharges et les mécaniques VIP plutôt que par un match affiché. Une page qui classe les marques par offre de bienvenue vise une motivation qu'ils n'ont pas.
C'est aussi un signal de licence. Vous verrez rarement de la crypto sous les licences européennes les plus strictes, une liste de dépôt orientée crypto pointe donc en général vers une licence offshore. Pas automatiquement un mauvais partenaire, beaucoup d'affiliés en font tourner de façon rentable, mais ça change à qui vous pouvez légalement vous adresser, et ce qui arrive si un marché dont vous dépendez régule.
Les familles de moyens, côte à côte
Les vitesses ci-dessous décrivent le parcours vécu par le joueur, pas le règlement en back-office.
| Famille de moyens | Vitesse typique | Où ça compte | Ce qui coince en général |
|---|---|---|---|
| Rails bancaires instantanés (Pix, UPI, BLIK, iDEAL) | Quelques secondes | BR et NL, plus IN et PL là où la licence le permet | Absents de la caisse, parce que la marque n'a aucune assise bancaire locale |
| Cartes (Visa, Mastercard) | Quelques secondes en cas d'accord | La majeure partie de l'Europe, CA, tier 1 | Refus de l'émetteur sur la catégorie commerçant ou le risque transfrontalier, plus un saut 3D Secure |
| Open banking et virement | De quelques minutes à un jour | DE, SE, FI, NL | Redirection, connexion, confirmation ; les fonds arrivent après que le joueur a cessé de regarder |
| E-wallets (Skrill, Neteller, MuchBetter) | Quelques secondes | Marchés gris, joueurs soucieux de discrétion | Exclus du bonus chez beaucoup de marques, parfois exclus de la qualification CPA |
| Bons prépayés (paysafecard) | Quelques secondes | AT, DE, joueurs qui préfèrent l'espèce | Les retraits n'y reviennent presque jamais, plafonds bas, souvent exclus du bonus |
| Crypto (BTC, LTC, USDT) | Quelques minutes | Marques sous licence offshore | Mauvaise chaîne, attentes de confirmation, et en général pas de bonus |
| Espèces au comptoir (OXXO, boleto) | De quelques heures à quelques jours | MX, BR et l'Amérique latine au sens large | Le joueur quitte le site pour payer, et beaucoup ne reviennent jamais |
Ces codes pays marquent où un moyen est l'habitude locale, pas où vous avez le droit de promouvoir : c'est la question de licence de deux sections plus haut, à laquelle on répond marque par marque. Dans tous les cas, la colonne pose la vraie question. Pas combien de moyens une marque porte, mais si elle porte les deux que ce pays utilise.
Quoi faire, en vingt minutes par marque
Rien de tout ça ne demande d'outillage. Ça demande que quelqu'un ouvre la caisse.
- Créez un vrai compte avec votre pays cible sélectionné. Le pays est verrouillé à l'inscription et la caisse est construite à partir de lui. Prenez le mauvais et vous regardez une caisse que vos joueurs ne verront jamais.
- Faites-le sur un téléphone, VPN coupé ou correctement réglé, langue réglée sur le marché. L'essentiel de votre trafic est mobile, les sauts d'appli n'existent que là, et une caisse affichée pour la mauvaise région porte d'autres moyens et d'autres minimums.
- Notez la liste des moyens, le minimum par moyen, et la devise. Un minimum à $20 là où les gens déposent l'équivalent de cinq est un filtre que vous payez pour faire traverser à votre trafic.
- Ouvrez les conditions du bonus et trouvez la ligne des moyens exclus. C'est en général une seule ligne.
- Envoyez au responsable d'affiliation deux questions séparées : quels moyens sont exclus de l'éligibilité au bonus, et lesquels de la qualification CPA. Ces réponses diffèrent plus souvent que vous ne le pensez.
Faites-le dans la même passe que le contrôle de votre lien de tracking. Vous créez déjà un compte de test et vous parcourez le tunnel, et la caisse est deux clics plus loin. Pendant que vous êtes dans les conditions du bonus, faites le calcul du match contre les moyens éligibles, pas contre la bannière.
Où se situe AFFILIFY mérite une réponse franche. Nous n'opérons la caisse de personne et nous ne pouvons pas ajouter Pix à une marque qui ne l'a jamais construit. Ce que la plateforme fait, c'est garder les inscriptions et les FTD comme des événements distincts avec le GEO attaché, et mettre les conditions du deal devant vous avant que vous n'envoyiez un clic. Le choix des marques est le levier, et il est à vous.
Un dernier lien avec votre solde. Un dépôt n'est pas définitif au moment où il se produit, et les moyens à forte exposition aux rejets de paiement produisent des annulations des semaines plus tard, ce qui fait partie des raisons pour lesquelles les retenues existent et pour lesquelles une commission peut quitter un solde après y avoir été comptée.
Le bonus attire l'attention parce que c'est le chiffre sur la bannière. La liste des moyens n'en attire aucune parce qu'elle est derrière une connexion. L'un est de la copy. L'autre décide si l'argent peut physiquement bouger.
Questions fréquentes
J'ai beaucoup d'inscriptions et très peu de premiers dépôts. Est-ce un problème de trafic ?
Pas forcément, et la caisse est ce qu'il y a de moins cher à écarter en premier. Créez un vrai compte avec votre pays cible sélectionné, ouvrez l'écran de dépôt sur un téléphone, et regardez ce qui est réellement proposé. Si le rail instantané local est absent, ou si la liste est uniquement carte sur un marché où les banques bloquent les commerçants du jeu, votre trafic peut être parfaitement authentique et caler quand même à l'étape du dépôt. Comparez le même trafic sur deux marques du même pays avant de toucher au créa.
Dois-je choisir une marque sur son taux de CPA ou sur ses moyens de paiement ?
Le taux multiplié par la conversion est le seul chiffre qui compte, et la liste des moyens représente une grande part de la moitié conversion. Un CPA à $120 chez une marque qui porte Pix au Brésil peut rapporter plus pour mille clics qu'un CPA à $180 chez une marque qui ne l'a pas. Vérifiez d'abord la caisse, comparez les taux ensuite, parce qu'un taux que vous déclenchez rarement n'est pas un revenu. En RevShare ou en hybride, le même problème arrive par le NGR, puisque le coût du bonus et le traitement des paiements se déduisent du revenu sur lequel se calcule votre pourcentage.
Les dépôts par e-wallet sont-ils vraiment exclus des bonus de bienvenue ?
Chez beaucoup de marques, oui, et paysafecard et la crypto se retrouvent souvent sur la même ligne d'exclusion. C'est écrit dans les conditions du bonus plutôt que dans la fiche d'offre, c'est donc facile à rater. Le problème, c'est que la promesse a été faite par votre page : le joueur dépose avec Skrill, n'obtient aucun bonus, et vous en veut à vous. Lisez la ligne des moyens exclus avant de publier l'offre, et dites-le sur la page si ça s'applique.
Le fait qu'une marque accepte la crypto m'apprend-il quelque chose ?
Oui, surtout sur la licence. Vous verrez rarement de la crypto dans une caisse sous les licences européennes les plus strictes, une liste de dépôt orientée crypto pointe donc en général vers une licence offshore. Ce n'est pas disqualifiant, mais ça change les marchés auxquels vous pouvez légalement vous adresser et l'exposition de votre site si l'un de ces marchés régule. Traitez ça comme une information sur le partenaire, pas seulement comme une commodité de paiement.