Métodos de pago y conversión a FTD: el cajero decide más que el bono
Un afiliado optimiza la página y el bono, y luego pierde al jugador en una pantalla de depósito que no ha visto nunca. Pix, UPI, BLIK, iDEAL, rechazos de tarjeta, exclusiones de bono en monederos y cripto: cómo decide la lista de métodos su tasa de registro a FTD, y la comprobación de veinte minutos que lo detecta antes de construir.
Su página y el texto del bono se llevan el clic. El cajero decide si ese clic se convierte en un primer depósito, y en mercados que funcionan sobre raíles locales instantáneos una marca sin Pix, UPI, BLIK o iDEAL pierde jugadores que ya tenían la app del banco abierta. Compruebe usted mismo la lista de métodos, en el GEO al que apunta, antes de construir nada sobre esa oferta.
Un jugador de São Paulo lee su página de reseñas, le gusta el 100% de igualación, pincha, se registra, abre el cajero y ve Visa, Mastercard, Skrill. No hay Pix. Cierra la pestaña.
Usted ha conseguido un registro. No ha conseguido un FTD. Y en el informe eso tiene exactamente la misma pinta que el tráfico malo.
La distancia entre el registro y el FTD suele ser un problema de pagos
Los afiliados se gastan el presupuesto de optimización en las dos pantallas que pueden ver: su propia página y la landing de la marca. Titular, prueba, colocación del botón, velocidad de carga. Todo razonable. Todo por encima del paso en el que el dinero se mueve o no se mueve.
El cajero está detrás del muro de login. En casi todas las marcas solo se renderiza después del registro, así que la superficie que decide su CPA es la que nadie audita antes de promocionar.
El coste tiene una forma concreta. Bajo un acuerdo de CPA, un registro que nunca deposita no le paga nada mientras el operador se queda la cuenta, el contacto y un jugador al que puede reimpactar durante meses. Haga eso a volumen en un mercado al que el cajero no sirve, y su gestor de afiliados lee los mismos números y llega a otra conclusión: su tráfico es flojo.
Otras formas de acuerdo lo sienten de otra manera, y una de ellas casi no lo siente. El CPL y el CPR pagan por el registro en sí, así que un cajero atascado le cuesta el valor futuro del jugador pero no la comisión. El RevShare y el híbrido reciben el daño a través del NGR, porque el coste del bono y el procesamiento de pagos son deducciones estándar y las reversiones aterrizan también ahí. Qué modelo tiene decide si un cajero malo es un problema de conversión o de margen.
Los registros y los FTD son eventos separados en sus estadísticas, con el GEO pegado, así que la distancia entre ellos es algo que se puede mirar en vez de adivinar. Si el mismo tráfico en el mismo país se comporta distinto en dos marcas, la creatividad no es por donde hay que empezar.
Cada salto es un sitio donde perder al jugador
El tiempo hasta el FTD es la métrica que casi nadie mide, y la que explica la mayor parte de la caída.
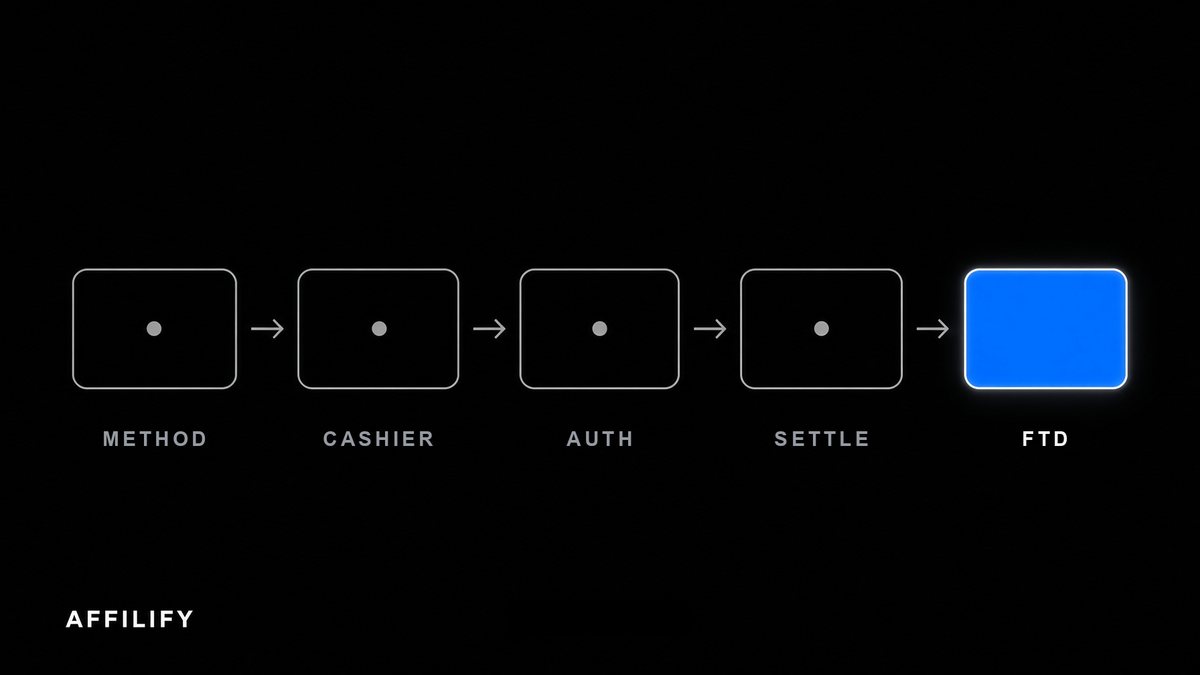
Cuente los pasos de un depósito bueno. Elegir método, escribir el importe, aprobar en la app del banco con la huella. Tres acciones, unos ocho segundos, y el dinero entra mientras la página sigue en pantalla.
Ahora el malo. Elegir método, escribir el número de la tarjeta, la caducidad, el CVV, enviar, salir redirigido a una página del banco con otro lenguaje visual, esperar un SMS con un código, cambiar a la app de mensajes, volver a una sesión que puede que ya no esté viva, pegar el código, esperar y aterrizar en una página que dice que la transacción se está procesando.
El mismo jugador, la misma intención, el mismo bono. El segundo flujo pierde gente en cada salto, y peor en móvil, donde cada redirección y cada cambio de app es una oportunidad de que la pestaña del navegador quede enterrada y no vuelva jamás. Y la última pantalla es ambigua, así que el jugador no sabe si ha funcionado. Unos cuantos vuelven a comprobarlo. La mayoría no.
Los raíles locales instantáneos, y por qué mueven el suelo
Varios mercados grandes se han bajado de las tarjetas para subirse a raíles instantáneos de banco a banco: locales, casi gratis, liquidando en segundos, sin red de tarjetas y sin 3D Secure por ninguna parte. Un montón de hojas de oferta no se han enterado todavía.
Pix en Brasil es un raíl del banco central. Un código QR o una clave (un teléfono, un correo, un identificador fiscal), escaneado en la app del banco, liquidado en segundos. Más que una opción de pago, es la forma en que se mueve el dinero.
UPI en la India funciona de app a app contra una dirección virtual, sin datos de tarjeta por ninguna parte. BLIK en Polonia emite un código de seis dígitos desde la app del banco, válido unos dos minutos, confirmado con un toque en esa misma app. iDEAL en los Países Bajos es una redirección bancaria que los usuarios holandeses llevan años completando.
Un cajero sin el raíl local le pide a esos jugadores que usen una costumbre que no tienen. El bono no lo arregla. Un 200% de igualación sobre un depósito que nadie puede hacer cómodamente es un número en una página.
Un matiz, porque el raíl y la licencia van entrelazados. Estos son sistemas bancarios domésticos, así que si una marca lleva el raíl local y si tiene presencia real allí tienden a ser la misma pregunta hecha dos veces. Los cuatro se han movido hace poco y nada de ello está cerrado: las licencias, el tratamiento fiscal y si el juego con dinero real está permitido siquiera son cuestiones abiertas, y el casino y las apuestas deportivas suelen recibir respuestas distintas bajo la misma bandera. Compruebe primero la situación actual y la lista de mercados permitidos de la marca.
Las tarjetas fallan más de lo que nadie le cuenta
El rechazo no es que el proveedor de pagos del operador haga mal su trabajo. Es el banco emisor, aplicando reglas a una categoría de comercio que trata como de alto riesgo.
Abra el mismo cajero dos veces con dos tarjetas distintas y lo verá. Aquí los rechazos son rutina de una forma que no lo son en el comercio electrónico normal, y el motivo está por encima de cualquier cosa que la marca pueda cambiar.
Se apilan varias cosas:
- La categoría de comercio de juego está marcada. Algunos bancos la bloquean directamente, y muchos más ofrecen un interruptor de bloqueo de juego que una versión pasada del jugador activó y olvidó.
- Algunas jurisdicciones restringen las tarjetas para el juego por ley. El regulador británico prohibió las tarjetas de crédito para el juego en 2020, y existen normas comparables en otros sitios, así que compruebe su mercado en vez de dar por supuesta una cosa u otra.
- Transfronterizo. Una tarjeta emitida en un país, un comercio registrado en otro, la primera transacción, un importe desconocido.
- La autenticación reforzada añade un escalón de 3D Secure, que es una medida de seguridad y también un salto, y los saltos le cuestan jugadores incluso cuando salen bien, porque la redirección hacia fuera y la espera del código caen las dos sobre un móvil donde la pestaña está a una notificación de desaparecer.
Lo que importa comercialmente es lo que ve el jugador: un mensaje genérico, sin motivo y sin siguiente paso. No concluye que su emisor bloquea una categoría de comercio. Concluye que la web está rota y se va. Que es como un tráfico genuino y bien segmentado produce un recuento de FTD pobre en un mercado donde las tarjetas fallan a menudo.
Monederos y comprobantes, y la promesa que hizo su página
Hay mucha gente que no quiere una línea de juego en su extracto bancario, y existen dos categorías de producto para servirles.
Skrill y Neteller son la pareja de toda la vida: rápidos, familiares, una capa entre el banco y la marca. paysafecard responde a una lógica completamente distinta, efectivo comprado en un quiosco, un PIN de 16 dígitos, ningún banco de por medio y un techo duro a lo que se puede perder.
Y luego la trampa, lo bastante frecuente como para que deba darla por hecha mientras no le digan lo contrario. Muchas marcas excluyen los depósitos con monedero, y a menudo con comprobante, de poder optar al bono. El jugador coge el camino más rápido, deposita sin problemas, y el bono de bienvenida que prometía su página no aparece. Eso es su credibilidad, no la de la marca.
paysafecard arrastra un segundo problema. Las retiradas casi nunca vuelven por ahí, así que en el cobro se le pide al jugador exactamente el método bancario que estaba evitando.
Hay una tercera cláusula, distinta de las condiciones del bono y fácil de pasar por alto. Algunos acuerdos excluyen ciertos métodos de la validez para el CPA. Un depósito puede ser completamente real, estar en la cuenta del operador y aun así no contar como su FTD válido. Consiga eso por escrito antes de promocionar, junto al importe mínimo y la ventana de validez. Leer una oferta línea a línea cubre el resto de ese bloque de cláusulas.
El cripto es rápido, y le dice qué clase de marca tiene delante
El cripto resuelve el problema de los rechazos quitando de en medio a quien rechaza. Sin emisor, sin categoría de comercio, sin 3D Secure. BTC, LTC y cada vez más USDT, confirmados en minutos, funcionando donde las tarjetas no.
El jugador es distinto, y eso importa antes de construir para él. El depositante en cripto se autoselecciona: cómodo con monederos y confirmaciones, movido por rakeback, recargas y mecánicas VIP más que por una igualación de titular. Una página que ordena marcas por oferta de bienvenida apunta a una motivación que esa gente no tiene.
También es una señal de licencia. Rara vez verá cripto bajo las licencias europeas más estrictas, así que una lista de depósito con mucho cripto suele apuntar a una offshore. No convierte automáticamente a nadie en mal socio, hay muchos afiliados que trabajan con ellas de forma rentable, pero cambia a quién puede dirigirse legalmente, y qué pasa si un mercado del que depende se regula.
Las familias de métodos, una al lado de la otra
Las velocidades de abajo describen el flujo que vive el jugador, no la liquidación en el back office.
| Familia de método | Velocidad típica | Dónde importa | Qué suele salir mal |
|---|---|---|---|
| Raíles bancarios instantáneos (Pix, UPI, BLIK, iDEAL) | Segundos | BR y NL, más IN y PL donde la licencia lo permita | Que no esté en el cajero, porque la marca no tiene presencia bancaria local |
| Tarjetas (Visa, Mastercard) | Segundos cuando se aprueba | Casi toda Europa, CA, tier 1 | Rechazos del emisor por categoría de comercio o riesgo transfronterizo, más un salto de 3D Secure |
| Open banking y transferencia bancaria | De minutos a un día | DE, SE, FI, NL | Redirección, login, confirmar; los fondos llegan cuando el jugador ya ha dejado de mirar |
| Monederos electrónicos (Skrill, Neteller, MuchBetter) | Segundos | Mercados grises, jugadores celosos de su privacidad | Excluidos del bono en muchas marcas, a veces excluidos de la validez para el CPA |
| Comprobantes prepago (paysafecard) | Segundos | AT, DE, jugadores que prefieren el efectivo | Las retiradas casi nunca vuelven por ahí, techos bajos, a menudo excluido del bono |
| Cripto (BTC, LTC, USDT) | Minutos | Marcas con licencia offshore | Cadena equivocada, esperas de confirmación y normalmente ningún bono |
| Efectivo en mostrador (OXXO, boleto) | De horas a días | MX, BR y el resto de LatAm | El jugador sale de la web para pagar, y muchos no vuelven |
Esos códigos de país marcan dónde un método es la costumbre local, no dónde tiene permiso para promocionar: eso es la cuestión de licencias de dos secciones más arriba, respondida marca por marca. En cualquier caso la columna hace la pregunta de verdad. No cuántos métodos lleva una marca, sino si lleva los dos que este país usa.
Qué hacer al respecto, en veinte minutos por marca
Nada de esto necesita herramientas. Necesita que alguien abra el cajero.
- Registre una cuenta real con su país objetivo seleccionado. El país queda fijado en el registro y el cajero se construye a partir de él. Elija el equivocado y estará mirando un cajero que sus jugadores no ven nunca.
- Hágalo en un móvil, con la VPN apagada o bien configurada, y el idioma puesto en el del mercado. La mayoría de su tráfico es móvil, los saltos entre apps solo existen ahí, y un cajero renderizado para la región equivocada lleva otros métodos y otros mínimos.
- Apunte la lista de métodos, el mínimo de cada uno y la moneda. Un mínimo de 20 $ donde la gente deposita el equivalente a cinco es un filtro por el que está pagando por hacer pasar tráfico.
- Abra las condiciones del bono y busque la línea de métodos excluidos. Suele ser una sola línea.
- Mándele al gestor de afiliados dos preguntas separadas: qué métodos quedan excluidos de poder optar al bono, y cuáles de la validez para el CPA. Esas dos respuestas se diferencian más de lo que espera.
Haga esto en la misma pasada que la revisión de su enlace de seguimiento. Ya está registrando una cuenta de prueba y recorriendo el embudo, y el cajero está dos clics más allá. Y ya que está dentro de las condiciones del bono, haga las cuentas de la igualación contra los métodos que sí pueden optar, no contra el banner.
Dónde encaja AFFILIFY merece una respuesta directa. Nosotros no operamos el cajero de nadie y no podemos añadirle Pix a una marca que nunca lo construyó. Lo que hace la plataforma es mantener los registros y los FTD como eventos distintos con el GEO pegado, y ponerle las condiciones del acuerdo delante antes de que mande un clic. La palanca es la elección de marca, y es suya.
Una última conexión con su saldo. Un depósito no es definitivo cuando ocurre, y los métodos con mucha exposición a contracargos producen reversiones semanas después, que es parte de por qué existen las retenciones y de por qué una comisión puede irse de un saldo después de haber sido contada.
El bono se lleva la atención porque es el número del banner. La lista de métodos no se lleva ninguna porque está detrás de un login. Uno de los dos es texto. El otro es si el dinero se puede mover físicamente.
Preguntas frecuentes
Consigo muchos registros y muy pocos primeros depósitos. ¿Es un problema de tráfico?
No necesariamente, y el cajero es lo más barato de descartar primero. Registre una cuenta real con su país objetivo seleccionado, abra la pantalla de depósito en un móvil y mire qué se ofrece de verdad. Si falta el raíl local instantáneo, o la lista es solo de tarjetas en un mercado donde los bancos bloquean los comercios de juego, su tráfico puede ser completamente genuino y aun así atascarse en el paso del depósito. Compare el mismo tráfico entre dos marcas del mismo país antes de tocar la creatividad.
¿Debería elegir una marca por su tarifa de CPA o por sus métodos de pago?
Tarifa por conversión es el único número que importa, y la lista de métodos es buena parte de la mitad de la conversión. Un CPA de 120 $ en una marca que lleva Pix en Brasil puede pagar más por cada mil clics que un CPA de 180 $ en una marca que no lo lleva. Compruebe primero el cajero y compare tarifas después, porque una tarifa que activa pocas veces no son ingresos. En RevShare o híbrido el mismo problema llega a través del NGR, porque el coste del bono y el procesamiento de pagos se restan de los ingresos sobre los que se calcula su porcentaje.
¿De verdad quedan excluidos del bono de bienvenida los depósitos con monedero?
En muchas marcas, sí, y paysafecard y el cripto suelen estar en la misma línea de exclusiones. Está escrito en las condiciones del bono y no en la hoja de oferta, así que es fácil pasarlo por alto. El problema es que la promesa la hizo su página: el jugador deposita con Skrill, no recibe bono y le culpa a usted. Léase la línea de métodos excluidos antes de publicar la oferta, y dígalo en la página si aplica.
¿Me dice algo útil que una marca acepte cripto?
Sí, sobre todo en cuanto a licencias. Rara vez verá cripto en un cajero bajo las licencias europeas más estrictas, así que una lista de depósito con mucho cripto suele apuntar a una offshore. Eso no la descalifica, pero cambia a qué mercados puede promocionar legalmente y lo expuesta que queda su web si uno de esos mercados se regula. Trátelo como información sobre el socio, no solo como una comodidad de pago.