Metody płatności i konwersja na FTD: kasa decyduje bardziej niż bonus
Afiliant optymalizuje stronę i bonus, a potem gubi gracza na ekranie depozytu, którego nigdy nie widział. Pix, UPI, BLIK, iDEAL, odmowy kart, wykluczenia portfeli z bonusu i krypto: jak lista metod decyduje o Twojej konwersji z rejestracji na FTD i dwudziestominutowe sprawdzenie, które łapie to przed budową.
Twoja strona i tekst o bonusie zdobywają kliknięcie. O tym, czy zamieni się w pierwszy depozyt, decyduje kasa, a na rynkach chodzących na natychmiastowych lokalnych szynach marka bez Pix, UPI, BLIK czy iDEAL traci graczy, którzy mieli już otwartą aplikację banku. Sprawdź listę metod sam, w GEO, które bierzesz na cel, zanim cokolwiek zbudujesz na tej ofercie.
Gracz w São Paulo czyta Twoją recenzję, podoba mu się 100% match, klika, rejestruje się, otwiera kasę i widzi Visa, Mastercard, Skrill. Pix nie ma. Zamyka kartę.
Dostałeś rejestrację. Nie dostałeś FTD. A w raporcie wygląda to dokładnie jak słaby ruch.
Luka między rejestracją a FTD to zwykle problem płatniczy
Afilianci wydają budżet optymalizacyjny na dwa ekrany, które widzą: własną stronę i landing marki. Nagłówek, dowody, umiejscowienie przycisku, szybkość ładowania. Wszystko sensowne. Wszystko powyżej kroku, w którym pieniądze się ruszają albo nie.
Kasa siedzi za ścianą logowania. U prawie każdej marki renderuje się dopiero po rejestracji, więc powierzchnia, która decyduje o Twoim CPA, jest tą, której nikt nie audytuje przed promocją.
Koszt ma konkretny kształt. Przy dealu CPA rejestracja, która nigdy nie wpłaca, nie płaci Ci nic, a operatorowi zostaje konto, kontakt i gracz, którego może retargetować miesiącami. Zrób to na wolumenie na rynku, którego kasa nie obsługuje, a Twój menedżer afiliacyjny czyta te same liczby i dochodzi do innego wniosku: Twój ruch jest słaby.
Inne kształty deali odczuwają to inaczej, a jeden prawie wcale. CPL i CPR płacą za samą rejestrację, więc zaciętą kasę płacisz przyszłą wartością gracza, ale nie prowizją. RevShare i hybryda biorą szkodę przez NGR, bo koszt bonusu i obsługa płatności są standardowymi odliczeniami, a cofnięcia też lądują w tym samym miejscu. To, na którym modelu jesteś, decyduje, czy zła kasa jest problemem konwersji, czy problemem marży.
Rejestracje i FTD to osobne zdarzenia w Twoich statystykach, z doczepionym GEO, więc luka między nimi jest czymś, na co się patrzy, a nie czymś, co się zgaduje. Jeśli ten sam ruch w tym samym kraju zachowuje się inaczej na dwóch markach, to nie od kreacji trzeba zaczynać.
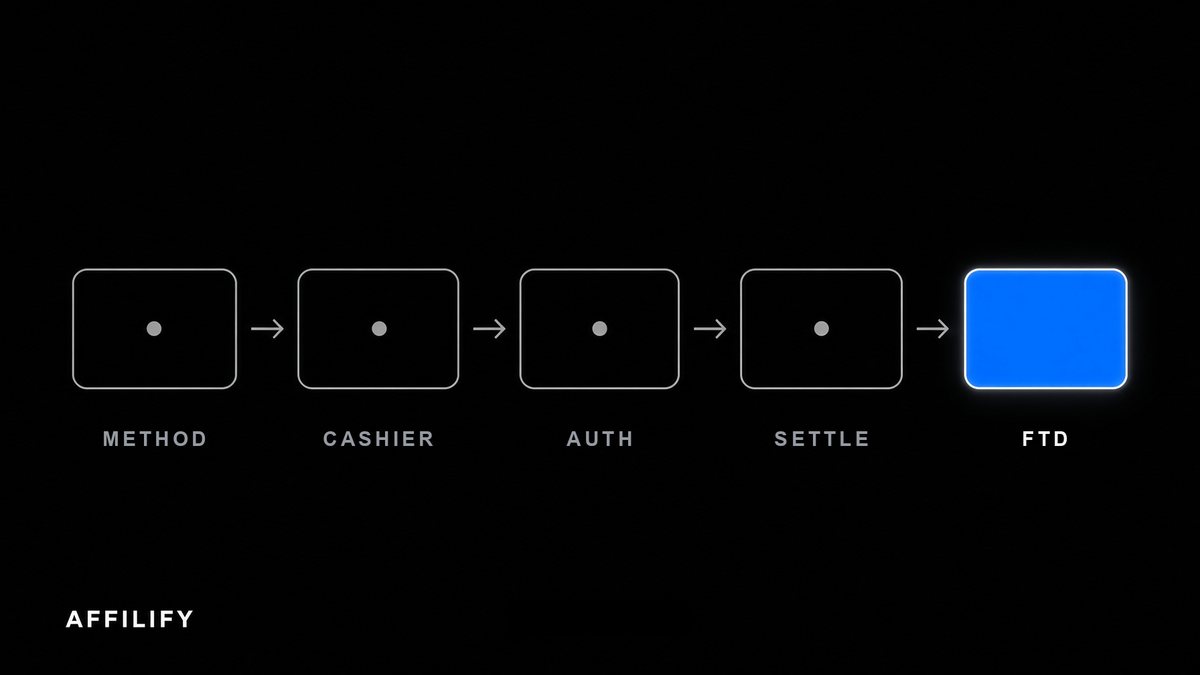
Każdy przeskok to miejsce, w którym gubi się gracza
Czas do FTD to metryka, której prawie nikt nie mierzy, i ta, która tłumaczy większość spadku.
Policz kroki dobrego depozytu. Wybierz metodę, wpisz kwotę, zatwierdź w aplikacji banku odciskiem palca. Trzy czynności, jakieś osiem sekund, a pieniądze lądują, gdy strona jeszcze jest na ekranie.
A teraz ten zły. Wybierz metodę, wpisz numer karty, datę ważności, CVV, zatwierdź, daj się przekierować na stronę banku w zupełnie innym języku wizualnym, poczekaj na SMS, przełącz się do wiadomości, wróć do sesji, która może już nie żyć, wklej kod, poczekaj, wyląduj na stronie z informacją, że transakcja jest przetwarzana.
Ten sam gracz, ta sama intencja, ten sam bonus. Drugi przepływ przecieka na każdym przeskoku, najgorzej na mobile, gdzie każde przekierowanie i każde przełączenie aplikacji to szansa, że karta przeglądarki zostanie zasypana i nigdy nie wróci. A ostatni ekran jest niejednoznaczny, więc gracz nie wie, czy się udało. Kilku wraca sprawdzić. Większość nie.
Lokalne szyny natychmiastowe i dlaczego przestawiają podłogę
Kilka dużych rynków zeszło z kart na natychmiastowe szyny bank-do-banku: lokalne, prawie darmowe, rozliczające się w sekundach, bez sieci kartowej i bez 3D Secure gdziekolwiek. Sporo arkuszy ofertowych tego nie nadgoniło.
Pix w Brazylii to szyna banku centralnego. Kod QR albo klucz (numer telefonu, adres mailowy, numer podatkowy), zeskanowany w aplikacji banku, rozliczony w sekundach. To nie tyle opcja płatności, ile sposób, w jaki tam ruszają się pieniądze.
UPI w Indiach działa aplikacja do aplikacji na wirtualnym adresie, bez danych karty gdziekolwiek. BLIK w Polsce wystawia sześciocyfrowy kod z aplikacji banku, ważny jakieś dwie minuty, potwierdzany dotknięciem w tej samej aplikacji. iDEAL w Holandii to przekierowanie do banku, które Holendrzy przechodzą od lat.
Kasa bez lokalnej szyny prosi tych graczy o nawyk, którego nie mają. Bonus tego nie naprawia. 200% match od depozytu, którego nikt nie zrobi wygodnie, to liczba na stronie.
Jedno zastrzeżenie, bo szyna i licencja są ze sobą splecione. To są krajowe systemy bankowe, więc pytanie, czy marka niesie lokalną szynę, i pytanie, czy ma tam realne umocowanie, to zwykle to samo pytanie zadane dwa razy. Wszystkie cztery ruszyły się ostatnio i nic z tego nie jest ustalone: licencjonowanie, traktowanie podatkowe i to, czy gra na prawdziwe pieniądze jest tam w ogóle dozwolona, to kwestie otwarte, a kasyno i zakłady sportowe często dostają pod jedną flagą różne odpowiedzi. Sprawdź aktualny stan i listę dozwolonych rynków marki, zanim zrobisz cokolwiek innego.
Karty odpadają częściej, niż ktokolwiek Ci mówi
Odmowa to nie jest dowód, że dostawca płatności operatora nie umie swojej roboty. To bank wydawca stosuje zasady do kategorii sprzedawcy, którą traktuje jako wysokiego ryzyka.
Otwórz tę samą kasę dwa razy dwiema różnymi kartami, a to zobaczysz. Odmowy są tu rutyną w sposób, w jaki nie są w zwykłym e-commerce, a powód siedzi powyżej wszystkiego, co marka może zmienić.
Nakłada się na siebie kilka rzeczy:
- Kategoria sprzedawcy hazardowego jest oflagowana. Część banków blokuje ją na sztywno, a znacznie więcej oferuje przełącznik blokady hazardu, który jakaś wcześniejsza wersja gracza włączyła i zapomniała.
- Część jurysdykcji ogranicza karty w hazardzie ustawowo. Brytyjski regulator zakazał kart kredytowych w hazardzie w 2020, a porównywalne przepisy istnieją gdzie indziej, więc sprawdź swój rynek, zamiast zakładać cokolwiek w którąkolwiek stronę.
- Transgraniczność. Karta wydana w jednym kraju, sprzedawca zarejestrowany w innym, pierwsza transakcja, nietypowa kwota.
- Silne uwierzytelnianie klienta dokłada krok 3D Secure, który jest zabezpieczeniem i jednocześnie przeskokiem, a przeskoki kosztują Cię graczy nawet wtedy, gdy się udają, bo i wyjście przez przekierowanie, i czekanie na kod lądują na telefonie, gdzie karta jest jedno powiadomienie od zniknięcia.
Handlowo liczy się to, co widzi gracz: ogólny komunikat, bez powodu, bez kolejnego kroku. Nie dochodzi do wniosku, że jego wydawca blokuje kategorię sprzedawcy. Dochodzi do wniosku, że strona jest zepsuta, i wychodzi. I tak prawdziwy, dobrze wycelowany ruch produkuje kiepską liczbę FTD na rynku, gdzie karty odpadają najczęściej.
Portfele i vouchery, i obietnica, którą złożyła Twoja strona
Sporo graczy nie chce żadnej hazardowej pozycji na wyciągu bankowym i istnieją dwie kategorie produktów, żeby ich obsłużyć.
Skrill i Neteller to od dawna ustawiona para: szybko, znajomo, warstwa między bankiem a marką. paysafecard to zupełnie inna logika, gotówka kupiona w kiosku, szesnastocyfrowy PIN, bank w ogóle nieobecny i twardy sufit tego, ile da się stracić.
I teraz haczyk, na tyle powszechny, że zakładaj go, dopóki nie usłyszysz inaczej. Wiele marek wyklucza depozyty z portfeli, a często i vouchery, z prawa do bonusu. Gracz wybiera najszybszą drogę, wpłaca skutecznie, a bonus powitalny obiecany przez Twoją stronę się nie pojawia. To Twoja wiarygodność, nie marki.
paysafecard niesie drugi problem. Wypłaty prawie nigdy tam nie wracają, więc przy cashoucie gracz jest proszony dokładnie o tę metodę bankową, której unikał.
Jest jeszcze trzecia klauzula, osobna od warunków bonusu i łatwa do przeoczenia. Część deali wyklucza określone metody z kwalifikacji CPA. Depozyt może być całkowicie prawdziwy, leżeć na koncie operatora i mimo to nie liczyć się jako Twój kwalifikujący się FTD. Weź to na piśmie, zanim zaczniesz promować, razem z minimalną kwotą i oknem kwalifikacji. Czytanie oferty linijka po linijce obejmuje resztę tego zestawu klauzul.
Krypto jest szybkie i mówi Ci, na jaką markę patrzysz
Krypto rozwiązuje problem odmów, usuwając stronę, która odmawia. Bez wydawcy, bez kategorii sprzedawcy, bez 3D Secure. BTC, LTC i coraz częściej USDT, potwierdzane w minutach, działające tam, gdzie karty nie chcą.
Gracz jest inny i to ma znaczenie, zanim pod niego zbudujesz. Wpłacający kryptem sami się selekcjonują: swobodni z portfelami i potwierdzeniami, ruszani rakebackiem, reloadami i mechaniką VIP, a nie nagłówkowym matchem. Strona, która rankuje marki po ofercie powitalnej, celuje w motywację, której oni nie mają.
To także sygnał licencyjny. Krypto rzadko zobaczysz pod surowszymi licencjami europejskimi, więc lista depozytowa nastawiona na krypto zwykle wskazuje na licencję offshore. Niekoniecznie zły partner, mnóstwo afiliantów prowadzi takie rentownie, ale to zmienia, do kogo wolno Ci legalnie kierować marketing i co się stanie, jeśli rynek, na którym się opierasz, zostanie uregulowany.
Rodziny metod, obok siebie
Szybkości poniżej opisują przepływ, którego doświadcza gracz, a nie rozliczenie w back office.
| Rodzina metod | Typowa szybkość | Gdzie ma znaczenie | Co zwykle idzie nie tak |
|---|---|---|---|
| Natychmiastowe szyny bankowe (Pix, UPI, BLIK, iDEAL) | Sekundy | BR i NL, plus IN i PL tam, gdzie pozwala licencja | Nieobecne w kasie, bo marka nie ma lokalnego umocowania bankowego |
| Karty (Visa, Mastercard) | Sekundy, gdy przejdzie | Większość Europy, CA, tier 1 | Odmowy wydawcy przez kategorię sprzedawcy albo ryzyko transgraniczne, plus przeskok 3D Secure |
| Open banking i przelew bankowy | Minuty do doby | DE, SE, FI, NL | Przekierowanie, logowanie, potwierdzenie; środki docierają, gdy gracz już nie patrzy |
| E-portfele (Skrill, Neteller, MuchBetter) | Sekundy | Rynki szare, gracze ceniący prywatność | U wielu marek wykluczone z bonusu, czasem wykluczone z kwalifikacji CPA |
| Vouchery przedpłacone (paysafecard) | Sekundy | AT, DE, gracze wolący gotówkę | Wypłaty prawie nigdy tam nie wracają, niskie sufity, często wykluczone z bonusu |
| Krypto (BTC, LTC, USDT) | Minuty | Marki z licencją offshore | Zły łańcuch, czekanie na potwierdzenia i zwykle brak bonusu |
| Gotówka przy ladzie (OXXO, boleto) | Godziny do dni | MX, BR i szerzej LatAm | Gracz wychodzi ze strony, żeby zapłacić, i wielu nie wraca |
Te kody krajów oznaczają, gdzie metoda jest lokalnym nawykiem, a nie gdzie masz zgodę na promocję: to jest pytanie licencyjne sprzed dwóch sekcji, odpowiadane marka po marce. Tak czy inaczej kolumna zadaje właściwe pytanie. Nie ile metod niesie marka, tylko czy niesie te dwie, z których korzysta ten kraj.
Co z tym zrobić, w dwadzieścia minut na markę
Nic z tego nie wymaga narzędzi. Wymaga, żeby ktoś otworzył kasę.
- Załóż prawdziwe konto z wybranym krajem docelowym. Kraj jest zamykany przy rejestracji, a kasa jest z niego budowana. Wybierz zły, a patrzysz na kasę, której Twoi gracze nigdy nie zobaczą.
- Zrób to na telefonie, z VPN-em wyłączonym albo ustawionym poprawnie, z językiem ustawionym na rynek. Większość Twojego ruchu jest mobilna, przeskoki między aplikacjami istnieją tylko tam, a kasa wyrenderowana dla złego regionu niesie inne metody i inne minima.
- Spisz listę metod, minimum przy każdej metodzie i walutę. Minimum $20 tam, gdzie ludzie wpłacają równowartość piątki, to filtr, przez który płacisz za przepuszczanie ruchu.
- Otwórz warunki bonusu i znajdź linijkę o wykluczonych metodach. Zwykle to jedna linijka.
- Wyślij menedżerowi afiliacyjnemu dwa osobne pytania: które metody są wykluczone z prawa do bonusu i które z kwalifikacji CPA. Te odpowiedzi różnią się częściej, niż się spodziewasz.
Zrób to przy tym samym przejściu co testowanie linku śledzącego. I tak zakładasz konto testowe i przechodzisz lejek, a kasa jest dwa kliknięcia dalej. Będąc już w warunkach bonusu, przelicz matematykę matcha względem metod uprawnionych, a nie względem banera.
Gdzie w tym siedzi AFFILIFY, zasługuje na prostą odpowiedź. Nie prowadzimy niczyjej kasy i nie dołożymy Pix marce, która go nigdy nie zbudowała. Platforma robi tyle, że trzyma rejestracje i FTD jako osobne zdarzenia z doczepionym GEO i stawia warunki deala przed Tobą, zanim wyślesz kliknięcie. Dźwignią jest wybór marki i ta dźwignia jest Twoja.
Jeszcze jedno połączenie z Twoim saldem. Depozyt nie jest ostateczny w chwili, gdy się dzieje, a metody z dużą ekspozycją na chargebacki produkują cofnięcia tygodnie później, i to jest część odpowiedzi na to, po co są wstrzymania i dlaczego prowizja potrafi zejść z salda po tym, jak ją policzono.
Bonus dostaje uwagę, bo jest liczbą na banerze. Lista metod nie dostaje żadnej, bo siedzi za logowaniem. Jedno z nich to tekst. Drugie to pytanie, czy pieniądze fizycznie mogą się ruszyć.
Najczęstsze pytania
Mam sporo rejestracji, a bardzo mało pierwszych depozytów. To problem z ruchem?
Niekoniecznie, a kasa jest najtańszą rzeczą do wykluczenia na starcie. Załóż prawdziwe konto z wybranym krajem docelowym, otwórz ekran depozytu na telefonie i zobacz, co jest naprawdę oferowane. Jeśli brakuje lokalnej szyny natychmiastowej albo lista jest tylko kartowa na rynku, gdzie banki blokują sprzedawców hazardowych, Twój ruch może być całkowicie prawdziwy i mimo to zatrzymywać się na kroku depozytu. Porównaj ten sam ruch na dwóch markach w tym samym kraju, zanim ruszysz kreację.
Wybierać markę po stawce CPA czy po metodach płatności?
Liczy się wyłącznie stawka razy konwersja, a lista metod to duża część połowy konwersyjnej. CPA $120 u marki niosącej Pix w Brazylii potrafi zapłacić więcej na tysiąc kliknięć niż CPA $180 u marki, która go nie ma. Sprawdź najpierw kasę, potem porównuj stawki, bo stawka, którą rzadko wyzwalasz, nie jest przychodem. Na RevShare albo hybrydzie ten sam problem przychodzi przez NGR, bo koszt bonusu i obsługa płatności schodzą z przychodu, od którego liczy się Twój procent.
Czy depozyty z e-portfeli naprawdę są wykluczone z bonusów powitalnych?
U wielu marek tak, a paysafecard i krypto są często w tej samej linijce wykluczeń. Jest to wpisane w warunki bonusu, a nie w arkusz oferty, więc łatwo to przeoczyć. Problem polega na tym, że to Twoja strona złożyła obietnicę: gracz wpłaca Skrillem, nie dostaje bonusu i wini Ciebie. Przeczytaj linijkę o wykluczonych metodach, zanim opublikujesz ofertę, i napisz o tym na stronie, jeśli Cię dotyczy.
Czy to, że marka przyjmuje krypto, mówi mi coś użytecznego?
Tak, głównie o licencjonowaniu. Krypto rzadko zobaczysz w kasie pod surowszymi licencjami europejskimi, więc lista depozytowa nastawiona na krypto zwykle wskazuje na licencję offshore. To nie dyskwalifikuje, ale zmienia, na które rynki wolno Ci legalnie kierować promocję i jak bardzo Twój serwis jest wystawiony, jeśli któryś z tych rynków zostanie uregulowany. Traktuj to jako informację o partnerze, a nie tylko jako wygodę płatniczą.